近日,友邦人寿保险有限公司(以下简称友邦人寿)于中国保险行业协会披露2026年三季度偿付能力报告摘要。截至9月末,公司核心偿付能力充足率225.02%,综合偿付能力充足率317.4%,分别较上季度末下降20.17个百分点和30.2个百分点,两项指标分别高于50%、100%的监管要求。
综合偿付能力充足率317.4%
偿付能力报表显示,截至9月30日,友邦人寿实际资本1373.6亿元,较上季度末增加1.8亿元;最低资本432.77亿元,增加38.12亿元。核心偿付能力溢额541.03亿元,综合偿付能力溢额940.83亿元。认可资产5916.39亿元,认可负债4542.79亿元。公司对下季度末的预测值为核心228.48%、综合321.84%。
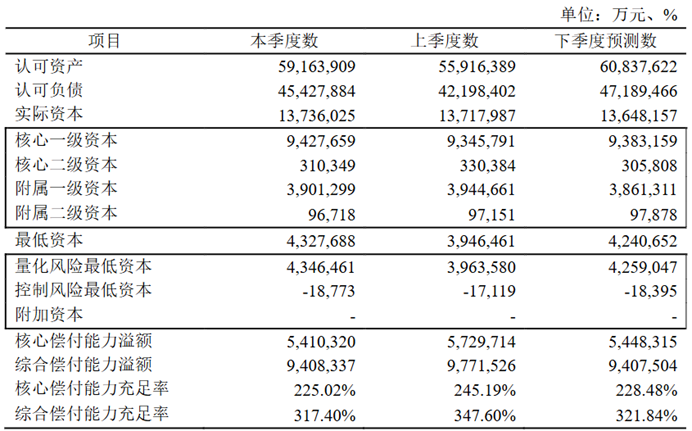
对于充足率变动,报告称本季度受资本市场波动及保险合同负债变动影响,实际资本较上季度末增加1.8亿元,其中核心资本增加6亿元;最低资本增加38亿元,其变化反映了公司业务规模、业务经营和投资活动的状况,最低资本各子风险的占比与上季度末相比保持平稳。最低资本构成中,量化风险最低资本434.65亿元,控制风险最低资本为-1.88亿元,对最低资本形成小幅扣减。
前三季度净利润78.89亿元,单季转亏1.09亿元
经营方面,2026年前三季度友邦人寿实现保险业务收入810.7亿元,其中三季度单季237.41亿元;净利润78.89亿元,其中三季度单季亏损1.09亿元。截至9月末,公司总资产5641.56亿元,净资产402.54亿元,保险合同负债4710.33亿元;前三季度净资产收益率18.99%、总资产收益率1.5%。
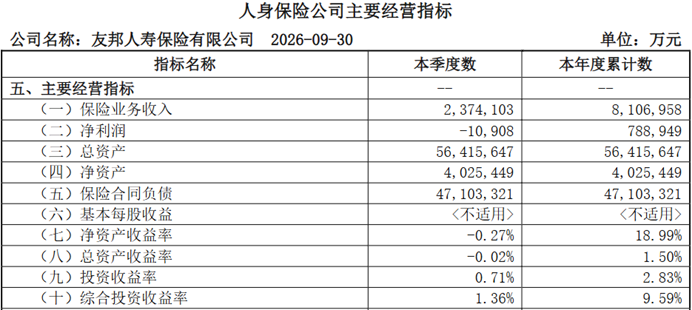
投资端,前三季度投资收益率为2.83%、综合投资收益率为9.59%,三季度单季分别为0.71%、1.36%;近三年平均投资收益率3.99%、平均综合投资收益率6.53%。同期新业务价值84.59亿元,新业务利润率11.66%,期末剩余边际1293.6亿元。
业务结构上,前三季度签单保费831.13亿元,其中新单首年期交187.43亿元、十年期及以上新单首年期交27.97亿元,续期签单保费587.72亿元。前三季度个人营销渠道件均保费4683元、人均保费24万元,营销员脱落率26.21%。报告期内退保规模居前的三款产品均为万能险,其中友邦永青养老团体年金保险(万能型)年度累计退保规模1.55亿元。
风险综合评级由AA升至AAA
风险综合评级方面,公司2026年第一季度评级结果为AA级,第二季度升至AAA级。根据2022年原银保监会现场评估,公司偿付能力风险管理能力(SARMRA)得分为82.59分,其中风险管理基础与环境17.23分;2023年至2025年以及2026年前三季度,监管机构未对公司开展新的评分。
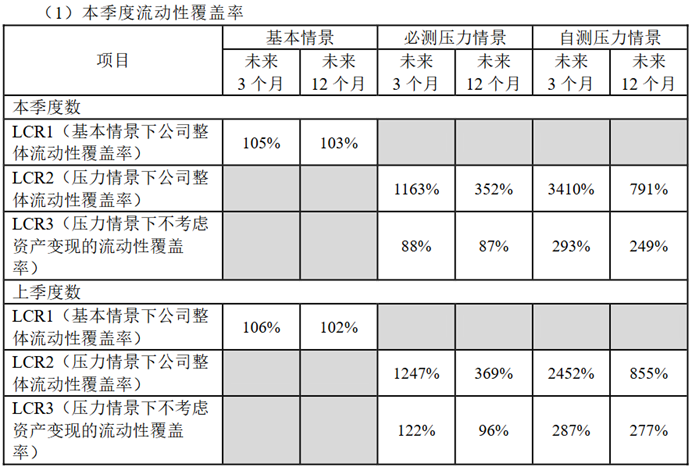
流动性方面,基本情景下未来三个月、十二个月流动性覆盖率(LCR1)分别为105%、103%;必测压力情景下LCR2分别为1163%、352%,不考虑资产变现的LCR3分别为88%、87%,各情景均满足监管要求。经营活动净现金流回溯不利偏差率为2%,上季度为32%;本年度累计净现金流7.77亿元。
公开信息显示,1992年9月29日友邦保险有限公司上海分公司成立。2020年6月17日,友邦保险有限公司获得原中国银保监会批复,将友邦保险有限公司上海分公司改建为独资人身保险公司:友邦人寿。友邦人寿注册资本37.77亿元,注册地位于上海,目前设有12家省级分公司,经营区域覆盖上海、广东(含深圳)、北京等13个省级行政区。经营范围包括人寿保险、健康保险、意外伤害保险等各类人身保险业务;上述业务的再保险业务,包括分出保险、分入保险;国家法律、法规允许的保险资金运用业务;经保险监督管理机构(原中国银保监会)批准的其他业务。
报告同时披露,报告期内公司及其董监高无行政处罚记录;此外,国家金融监督管理总局广东监管局向友邦人寿广东分公司下发了 1 项《监管谈话》。
免责声明:本文不构成对任何人的任何投资建议。
知识产权声明:面包财经作品知识产权为上海妙探网络科技有限公司所有。