9月24日,禾昌聚合披露2026年度以简易程序向特定对象发行股票募集说明书(草案)(修订稿),本次发行价格确定为8.6元/股,发行数量1139.53万股,募集资金总额9800万元,扣除发行费用后拟投入高性能新材料智能制造技术改造项目7400万元、补充流动资金2400万元。募集说明书显示,公司2025年实现营业收入19.69亿元、同比增长22.07%,归母净利润1.66亿元、同比增长37.52%。但值得注意的是,2026年上半年公司营业收入同比基本持平,综合毛利率降至13.72%、较上年同期下降2.58个百分点,归母净利润同比下降15.72%;2024年、2025年公司经营活动产生的现金流量净额分别为-1.17亿元和-1.44亿元,相关情况值得关注。
拟定增募资9800万元 投建高性能新材料技术改造项目
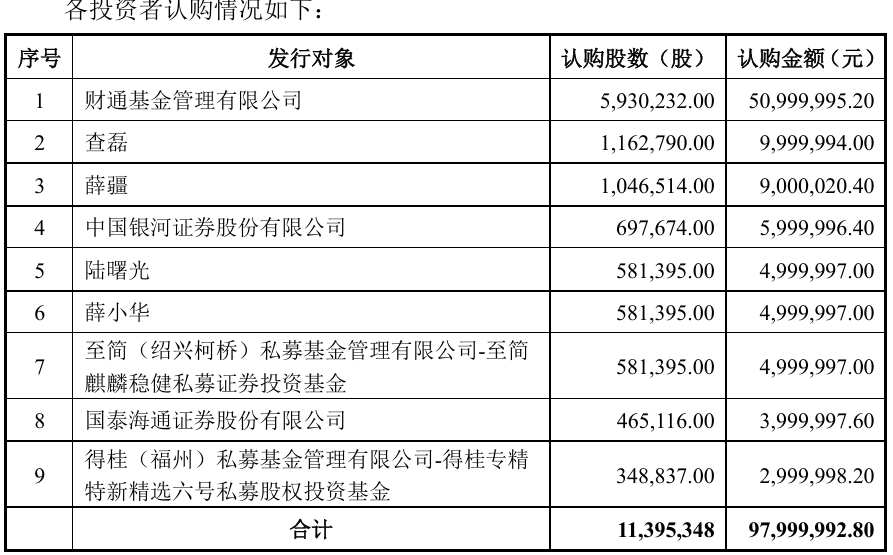
公告显示,本次发行的发行对象为财通基金管理有限公司、查磊、薛疆、中国银河证券股份有限公司、陆曙光、薛小华、至简(绍兴柯桥)私募基金管理有限公司-至简麒麟稳健私募证券投资基金、国泰海通证券股份有限公司、得桂(福州)私募基金管理有限公司-得桂专精特新精选六号私募股权投资基金,共9名,均以现金方式、按同一价格认购本次发行的股票。本次发行的定价基准日为发行期首日(2026年9月15日),发行价格不低于定价基准日前20个交易日公司股票交易均价的80%;2026年9月17日,根据投资者申购报价情况确定本次发行价格为8.6元/股。本次发行数量为1139.53万股,未超过发行前公司总股本的30%,认购股份自发行结束之日起6个月内不得转让。截至募集说明书签署之日,上述发行对象与公司均不存在关联关系,本次发行不构成关联交易。
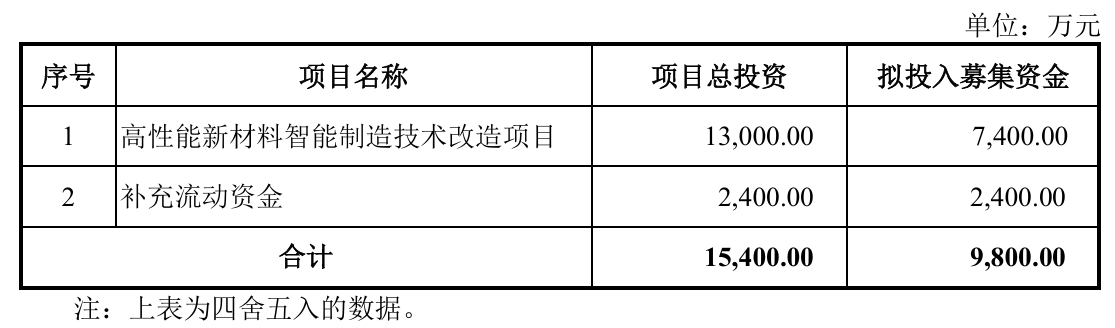
根据募集说明书,本次募集资金扣除发行费用后拟投向高性能新材料智能制造技术改造项目7400万元、补充流动资金2400万元,合计9800万元;技术改造项目投资总额为13000万元,不足部分由公司以自有或自筹资金解决。该项目在苏州工业园区民生路9号公司自有土地上实施,不涉及新增土地,建成后产能为4万吨/年,建设期30个月,投产后拟按30%、60%、80%、100%逐步达产;公司已分别于2026年5月13日、2026年7月14日取得项目备案与环保审批意见。
本次发行相关事项已经公司2025年度股东会授权,并经公司第六届董事会第四次会议和第六届董事会第六次会议审议通过,尚需经北京证券交易所审核通过并经中国证监会作出同意注册的决定,决议有效期为自2025年年度股东会审议通过之日起至2026年年度股东会召开之日止。截至2026年6月30日,赵东明直接持有公司36.53%股份,为公司控股股东、实际控制人;本次发行完成后其持股比例降至34.52%,仍为公司控股股东、实际控制人,本次发行不会导致公司控制权发生变更。
重点布局高性能改性工程塑料
禾昌聚合成立于1999年,主要通过自主研发、生产并向下游客户销售改性塑料产品获取收入和利润。下游客户主要集中在汽车、家电等制造领域。公司凭借在改性塑料领域多年积累的技术经验和产品开发能力,为客户提供高性能、定制化的材料整体解决方案。
行业数据显示,2025年中国汽车产量达3453万辆、新能源汽车产量达1663万辆,中国汽车工业协会预计2035年新能源汽车销量有望达3200万辆;募集说明书表示,新能源汽车向好发展将驱动改性塑料、改性工程塑料市场扩容。同时,汽车轻量化趋势持续深化,推动燃油车及新能源汽车不断扩大改性塑料的应用范围,进一步提升改性塑料及改性工程塑料的应用深度和市场空间。高性能新材料智能制造技术改造项目规划达产后高性能改性工程塑料收入占比达54.1%,为主要收入来源;功能化高性能改性聚丙烯材料预计占比为45.9%
2026上半年毛利率降至13.72% 归母净利润同比下降15.72%
从财务数据来看,公司2024年、2025年和2026年上半年营业收入分别为16.13亿元、19.69亿元和8.79亿元。2025年度营业收入较2024年度增长35594.14万元,增幅22.07%,主要系新能源汽车行业快速发展和汽车及家电行业“以旧换新”政策拉动需求,公司汽车及家电领域产品订单增加。2026年上半年同比微降0.03%。归母净利润分别为1.21亿元、1.66亿元和6133.65万元,2026年上半年同比下降15.72%。报告期各期,公司综合毛利率分别为16.27%、18.49%和13.72%。公司称,2026年上半年业绩下滑主要系综合毛利率同比下降2.58个百分点、毛利额同比减少约2273.29万元所致:一方面受中东地缘冲突引发国际原油价格上涨影响,PP、ABS及工程塑料等核心原料采购行情走高,推升单位生产成本;另一方面受下游汽车行业年度价格下调惯例向上游传导影响,产品销售价格整体承压。
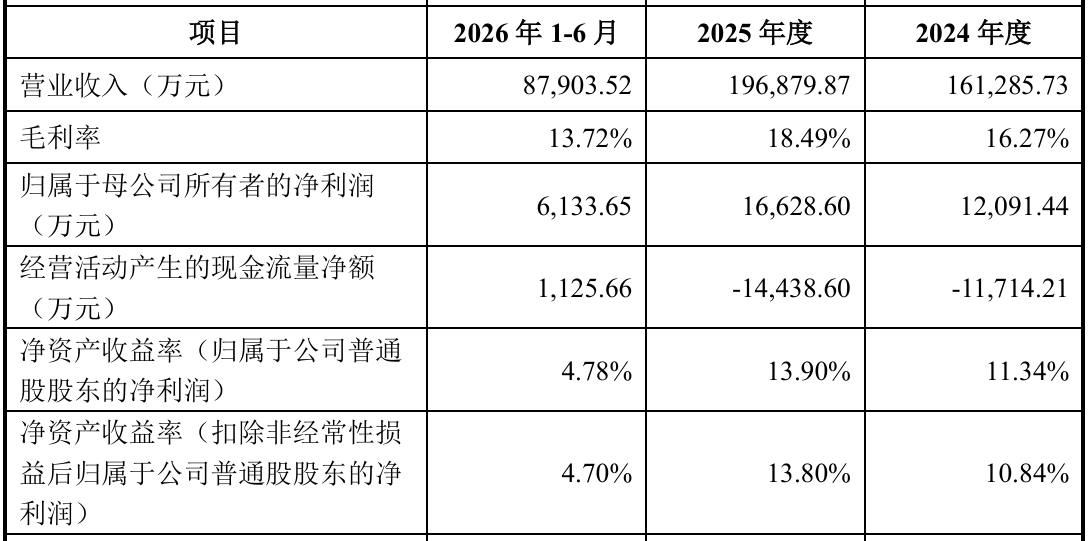
值得注意的是,2024年度和2025年度,公司经营活动产生的现金流量净额分别为-1.17亿元和-1.44亿元,连续两年为负,2026年上半年转正为1125.66万元;公司称主要系改性塑料行业原材料采购规模较大、下游客户回款周期较长,应收账款和存货对营运资金占用较高所致。同期,公司应收账款账面价值分别为7.95亿元、8.57亿元和7.25亿元,占各期末资产总额的比重分别为41.22%、40.37%和35.41%;资产负债率由2024年末的41.93%、2025年末的39.90%降至2026年6月末的35.50%,短期借款余额分别为1.14亿元、1.88亿元和2.12亿元。
此外,公司2021年11月上市时的前次募集资金净额为21169.06万元,截至2026年6月30日已全部使用完毕,募集资金账户余额为零。
免责声明:本文不构成对任何人的任何投资建议。
知识产权声明:面包财经作品知识产权为上海妙探网络科技有限公司所有。