光大保德信基金10月16日披露《关于恢复光大保德信阳光现金宝货币市场基金管理费适用费率的公告》。
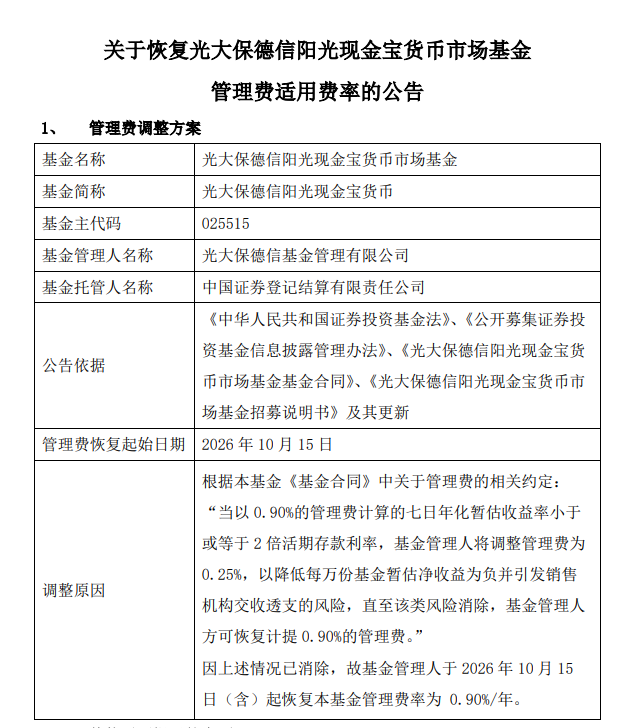
公告显示,根据本基金《基金合同》中关于管理费的相关约定: “当以 0.90%的管理费计算的七日年化暂估收益率小于或等于 2 倍活期存款利率,基金管理人将调整管理费为 0.25%,以降低每万份基金暂估净收益为负并引发销售机构交收透支的风险,直至该类风险消除,基金管理人方可恢复计提 0.90%的管理费。” 因上述情况已消除,故基金管理人于 2026 年 10 月 15 日(含)起恢复本基金管理费率为 0.90%/年。
这不是管理人"让利",也不是"降费"政策要求的动作。它是一个风控开关:货基的每万份收益一旦算下来可能是负的,销售机构就要替客户垫付交收资金("交收透支"),所以合同约定——收益撑不住的时候,管理费先让路。
"2倍活期存款利率"这条线,现在有多低
理解这套机制的关键,是"2倍活期存款利率"到底是多少。
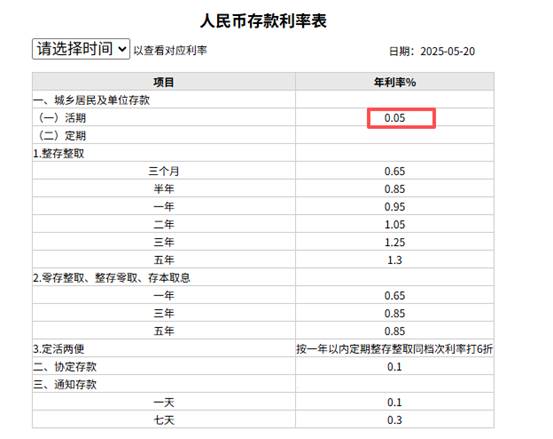
当前各大行的活期存款挂牌利率普遍为0.05%/年,2倍即0.10%/年。也就是说,触发线是:按0.90%管理费计提后的7日年化暂估收益率,跌到0.10%或以下。
管理费从0.90%降到0.25%,腾出的0.65个百分点直接回流到基金资产,抬高每万份收益。这正是条款里那句"以降低每万份基金暂估净收益为负……的风险"的实际含义。
持有人该关心的三件事
一是"降费"不等于"管理人做慈善","恢复"也不等于"割韭菜"。 两个动作都写在基金合同里,是自动执行的风控安排。
二是真正影响你收益的是"每万份收益"和"7日年化"这两个数,不是管理费率本身。 管理费下调会让净值收益略微抬升,但它反映的是产品已经接近收益下限这个事实——看到降费公告,该留意的是这只产品的收益水平到了什么位置。
三是这类调整不改变货币基金的风险收益特征。 公告的风险提示写得很明确:购买货币市场基金并不等于将资金作为存款存放在银行或存款类金融机构,管理人不保证一定盈利,也不保证最低收益。
免责声明:本文不构成对任何人的任何投资建议。
知识产权声明:面包财经作品知识产权为上海妙探网络科技有限公司所有。