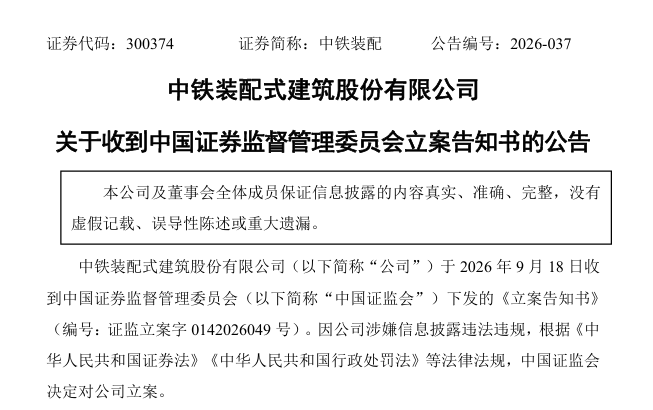
近日,中铁装配发布公告称,公司于2026年9月18日收到中国证监会下发的《立案告知书》,因涉嫌信息披露违法违规,证监会决定对公司立案。公司自查称,本次立案可能涉及实际控制人变更前开展的相关业务,变更后公司已停止开展该类业务。
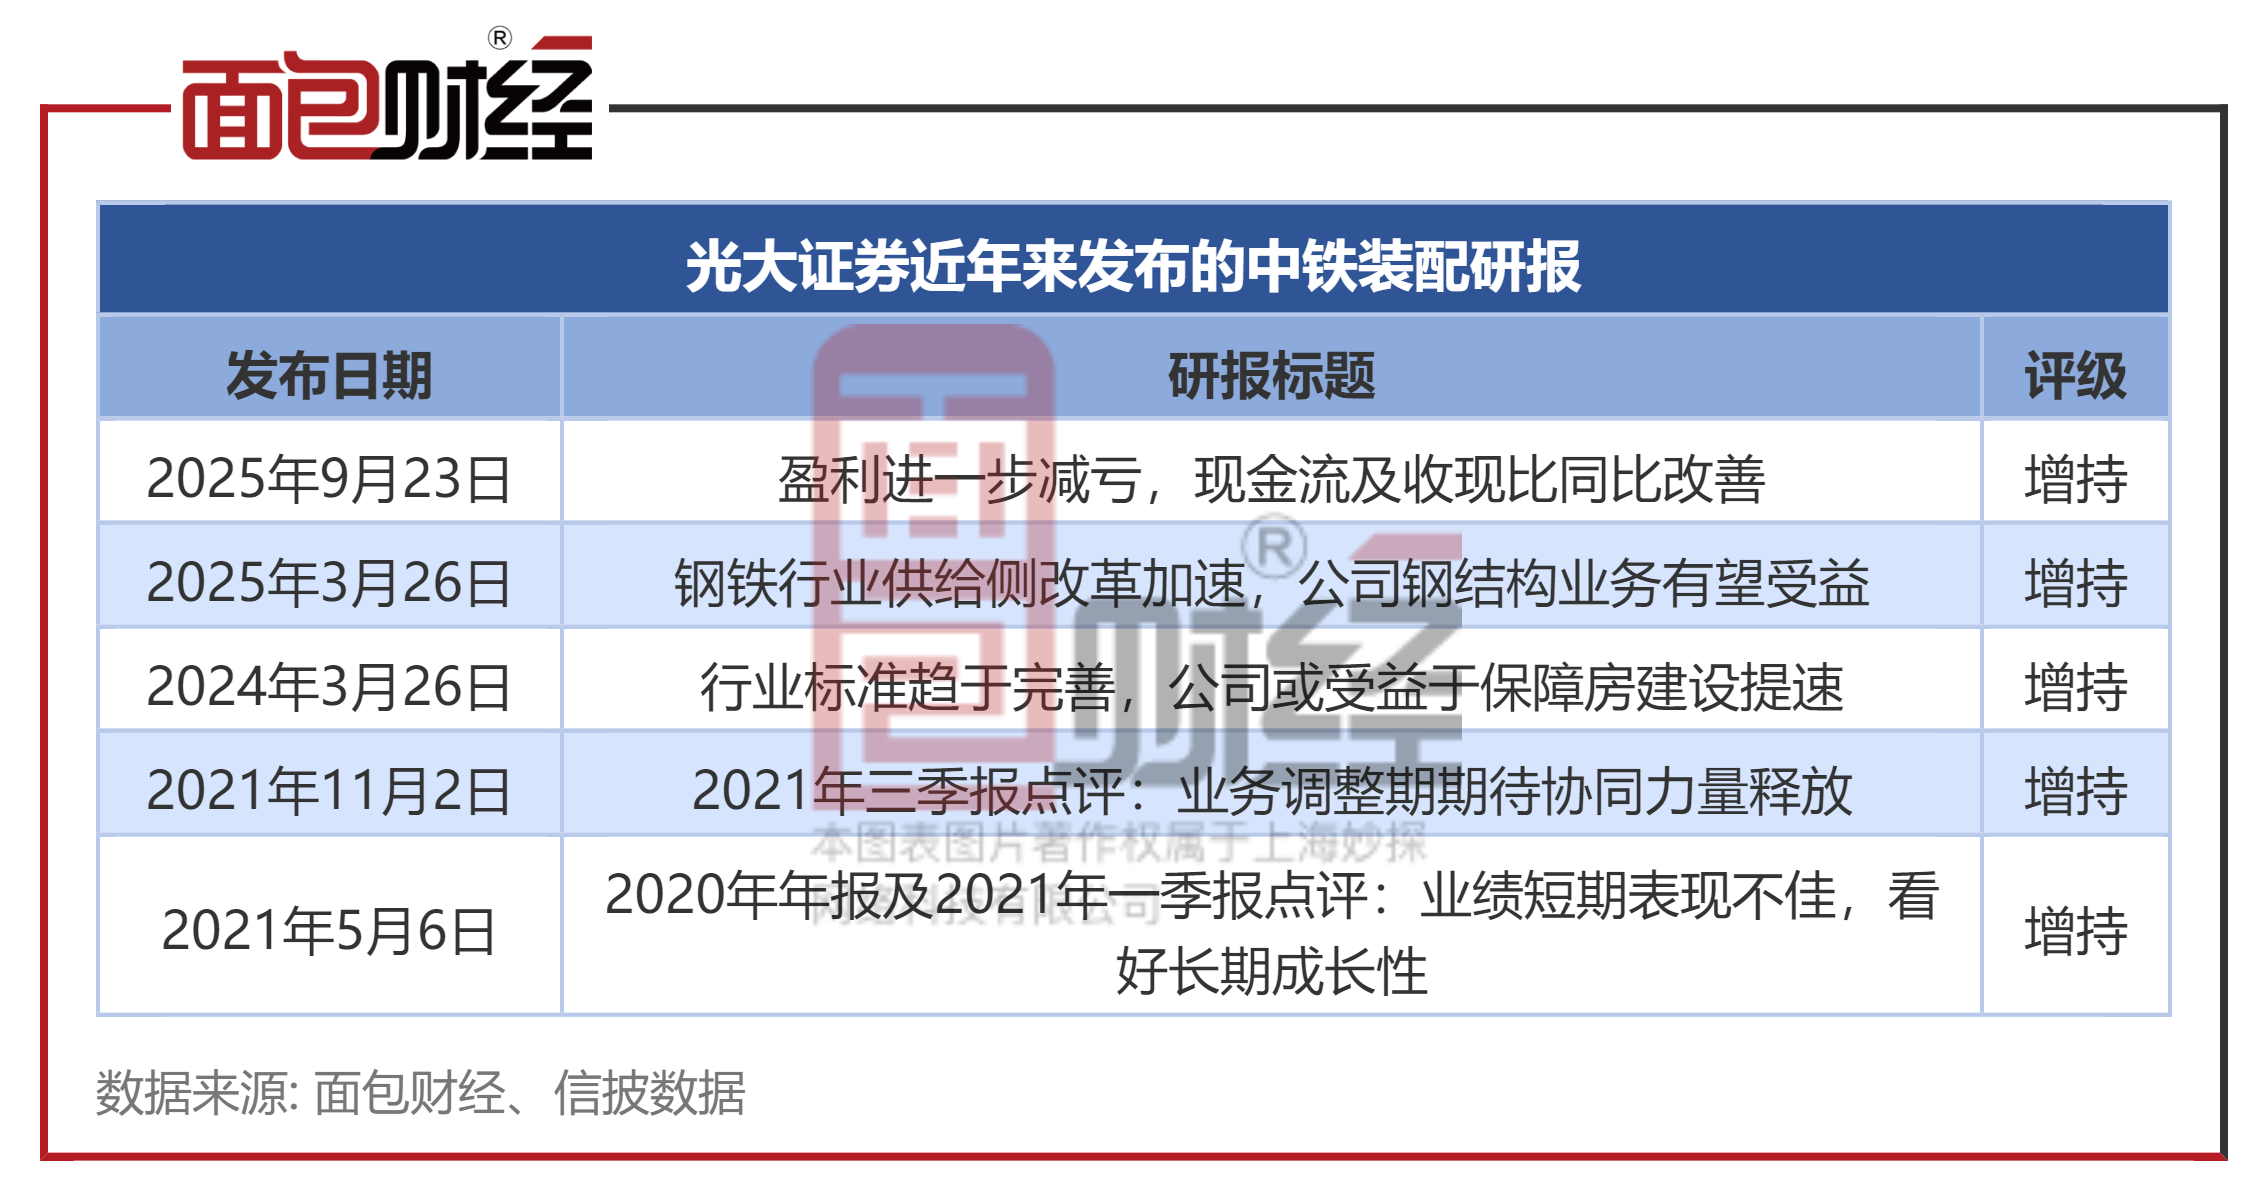
梳理公开研报平台可以发现,光大证券曾多次覆盖中铁装配,均给出“增持”评级,最近一份发布于2025年9月23日。对于一家连续五年亏损的公司维持“增持”的依据是否经得起推敲?研报的风险提示是否充分?
中铁装配连亏五年,业绩承压
中铁装配是中国中铁旗下的装配式建筑业务平台。自2021年起,公司连续五年亏损,五年累计亏损约9.69亿元。其中2025年亏损同比扩大89.7%。
从最新经营数据看,2025年公司实现营业收入19.21亿元,同比仅微增1.03%;扣非净利润-1.41亿元。2026年上半年,公司营收8.82亿元,同比增长1.28%;归母净利润亏损0.49亿元,亏损同比扩大31.64%。
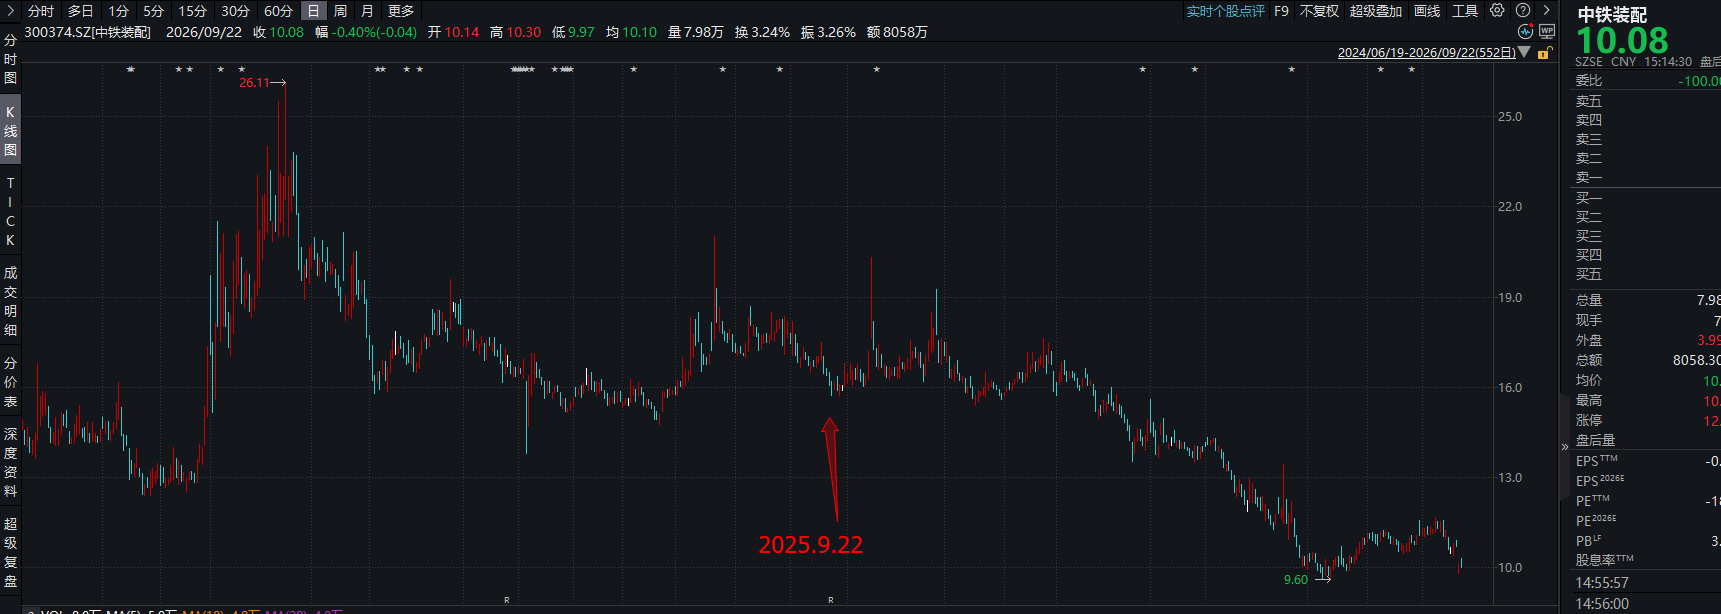
股价表现方面,2025年7月22日,中铁装配盘中最高触及21元/股,为区间高点,此后股价在波动中出现滑坡。截至2026年9月22日,公司股价收于10.08元/股,较区间高点回落超过50%;立案公告后的首个交易日(9月21日)单日下跌5.42%。
中铁装配在公告中表示,立案调查期间公司将积极配合中国证监会的相关工作,并严格按照相关法律法规及监管要求履行信息披露义务。
光大证券:多次给出“增持”评级
公开研报平台显示,中铁装配最近一份评级研报由光大证券于2025年9月23日发布,题为《盈利进一步减亏,现金流及收现比同比改善》,分析师为孙伟风、陈奇凡,评级“增持(维持)”,研报标注的当前价为16.16元。
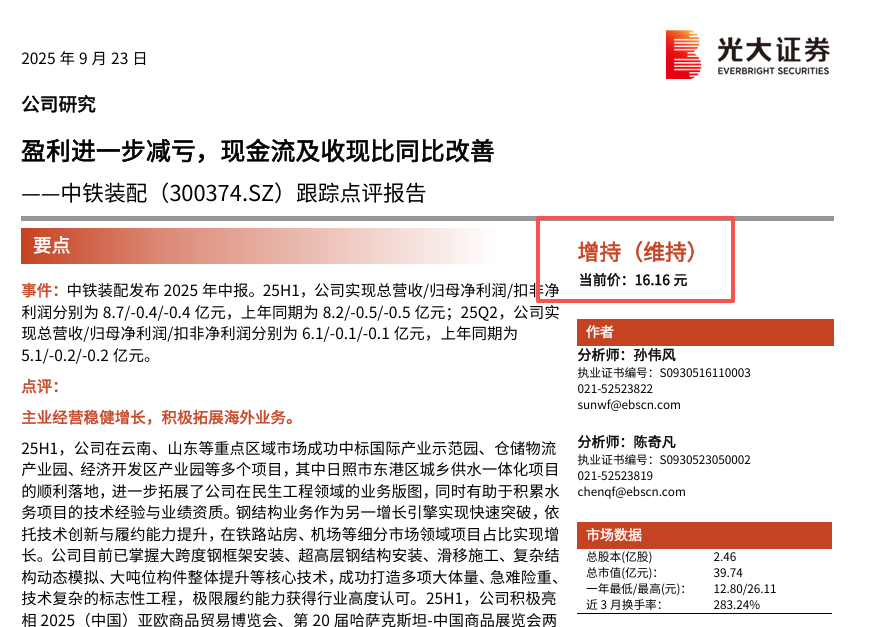
研报在投资建议部分写道:“结合公司25H1财务数据,我们维持对公司2025-2026年归母净利润预测0.02亿元、0.44亿元,新增对公司2027年归母净利润预测0.68亿元。维持‘增持’评级”。实际上,2025年公司亏损1.21亿元,与研报预测的盈利200万元之间相差较多。
此前,光大证券曾多次发布中铁装配研究报告,均给出“增持”评级。在标的连续多年亏损的经营背景下,该评级未进行下调。根据研报的投资评级说明,光大证券的股票投资评级中“增持”评级代表“未来6-12个月的投资收益率领先市场基准指数5%至15%;A股市场基准为沪深300指数”。
此外,这份研报的风险提示共三项,钢价大幅波动影响公司盈利能力、下游需求不及预期、保障房及装配式建筑政策推进不及预期,但未将公司连续亏损等自身风险纳入其中。
从后续股价表现来看,光大证券最近一次发布研报至2026年9月22日收盘,中铁装配股价跌超37%。
作为具备专业投研能力的持牌券商机构,理应甄别上市公司基本面风险,充分评估连续亏损等重大不利因素,审慎出具投资评级。对于一家连亏五年、累计亏损近10亿元的公司,光大证券研报的审慎性值得商榷。
证监会《发布证券研究报告暂行规定》明确指出,证券公司、证券投资咨询机构发布证券研究报告,应当遵守法律、行政法规和本规定,遵循独立、客观、公平、审慎原则,有效防范利益冲突,公平对待发布对象,禁止传播虚假、不实、误导性信息,禁止从事或者参与内幕交易、操纵证券市场活动。
免责声明:本文不构成对任何人的任何投资建议。
知识产权声明:面包财经作品知识产权为上海妙探网络科技有限公司所有。