上市银行半年报披露收官,九江银行的中期成绩单颇具反差,在营收小幅下滑的背景下,利润依然实现增长。
上半年,该行实现营业收入52.21亿元,同比减少1.21亿元,降幅2.3%;实现归母净利润3.87亿元,同比增长6.2%。
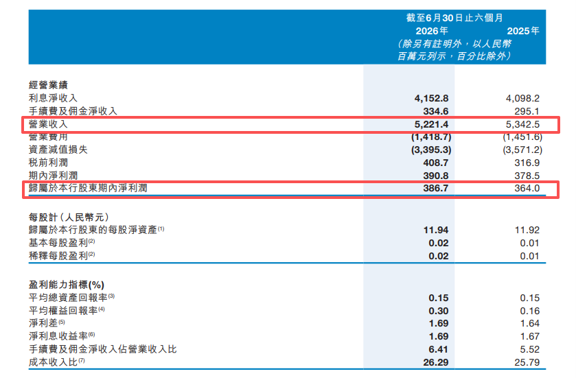
利润端的韧性主要来自负债成本的压降。2026上半年,九江银行实现净利息收入41.53亿元,同比增长1.3%;净利差与净利息收益率双双回升至1.69%,分别较上年同期提升0.05个和0.02个百分点。从财报数据来看,上半年客户存款平均年化付息率由1.84%降至1.54%,带动利息支出同比下降13.1%,有效对冲了生息资产收益率的下行。
与此同时,上半年该行营业费用同比减少2.3%,资产减值损失33.95亿元,同比减少4.9%,降本增效效果明显。
但营收端的压力仍在延续。上半年非息收入结构虽有改善,该行手续费及佣金净收入3.35亿元,同比增长13.4%,占营业收入比重升至6.41%,但金融投资所得收益净额7.19亿元,同比减少2.41亿元,降幅达25.1%。投资收益率的下行对收入形成较大拖累。
资本充足率逼近监管红线
财报显示,上半年由于赎回70亿元无固定期限资本债券,九江银行的各项资本充足率指标均出现回落。
截至2026年6月末,九江银行的资本充足率为10.97%、一级资本充足率为10.94%、核心一级资本充足率为8.36%,较上年末分别下降2.52、2.52和0.51个百分点。其中,其他一级资本由160.50亿元降至90.50亿元,单期减少70亿元,归属于本行股东权益也由479.70亿元降至409.97亿元。
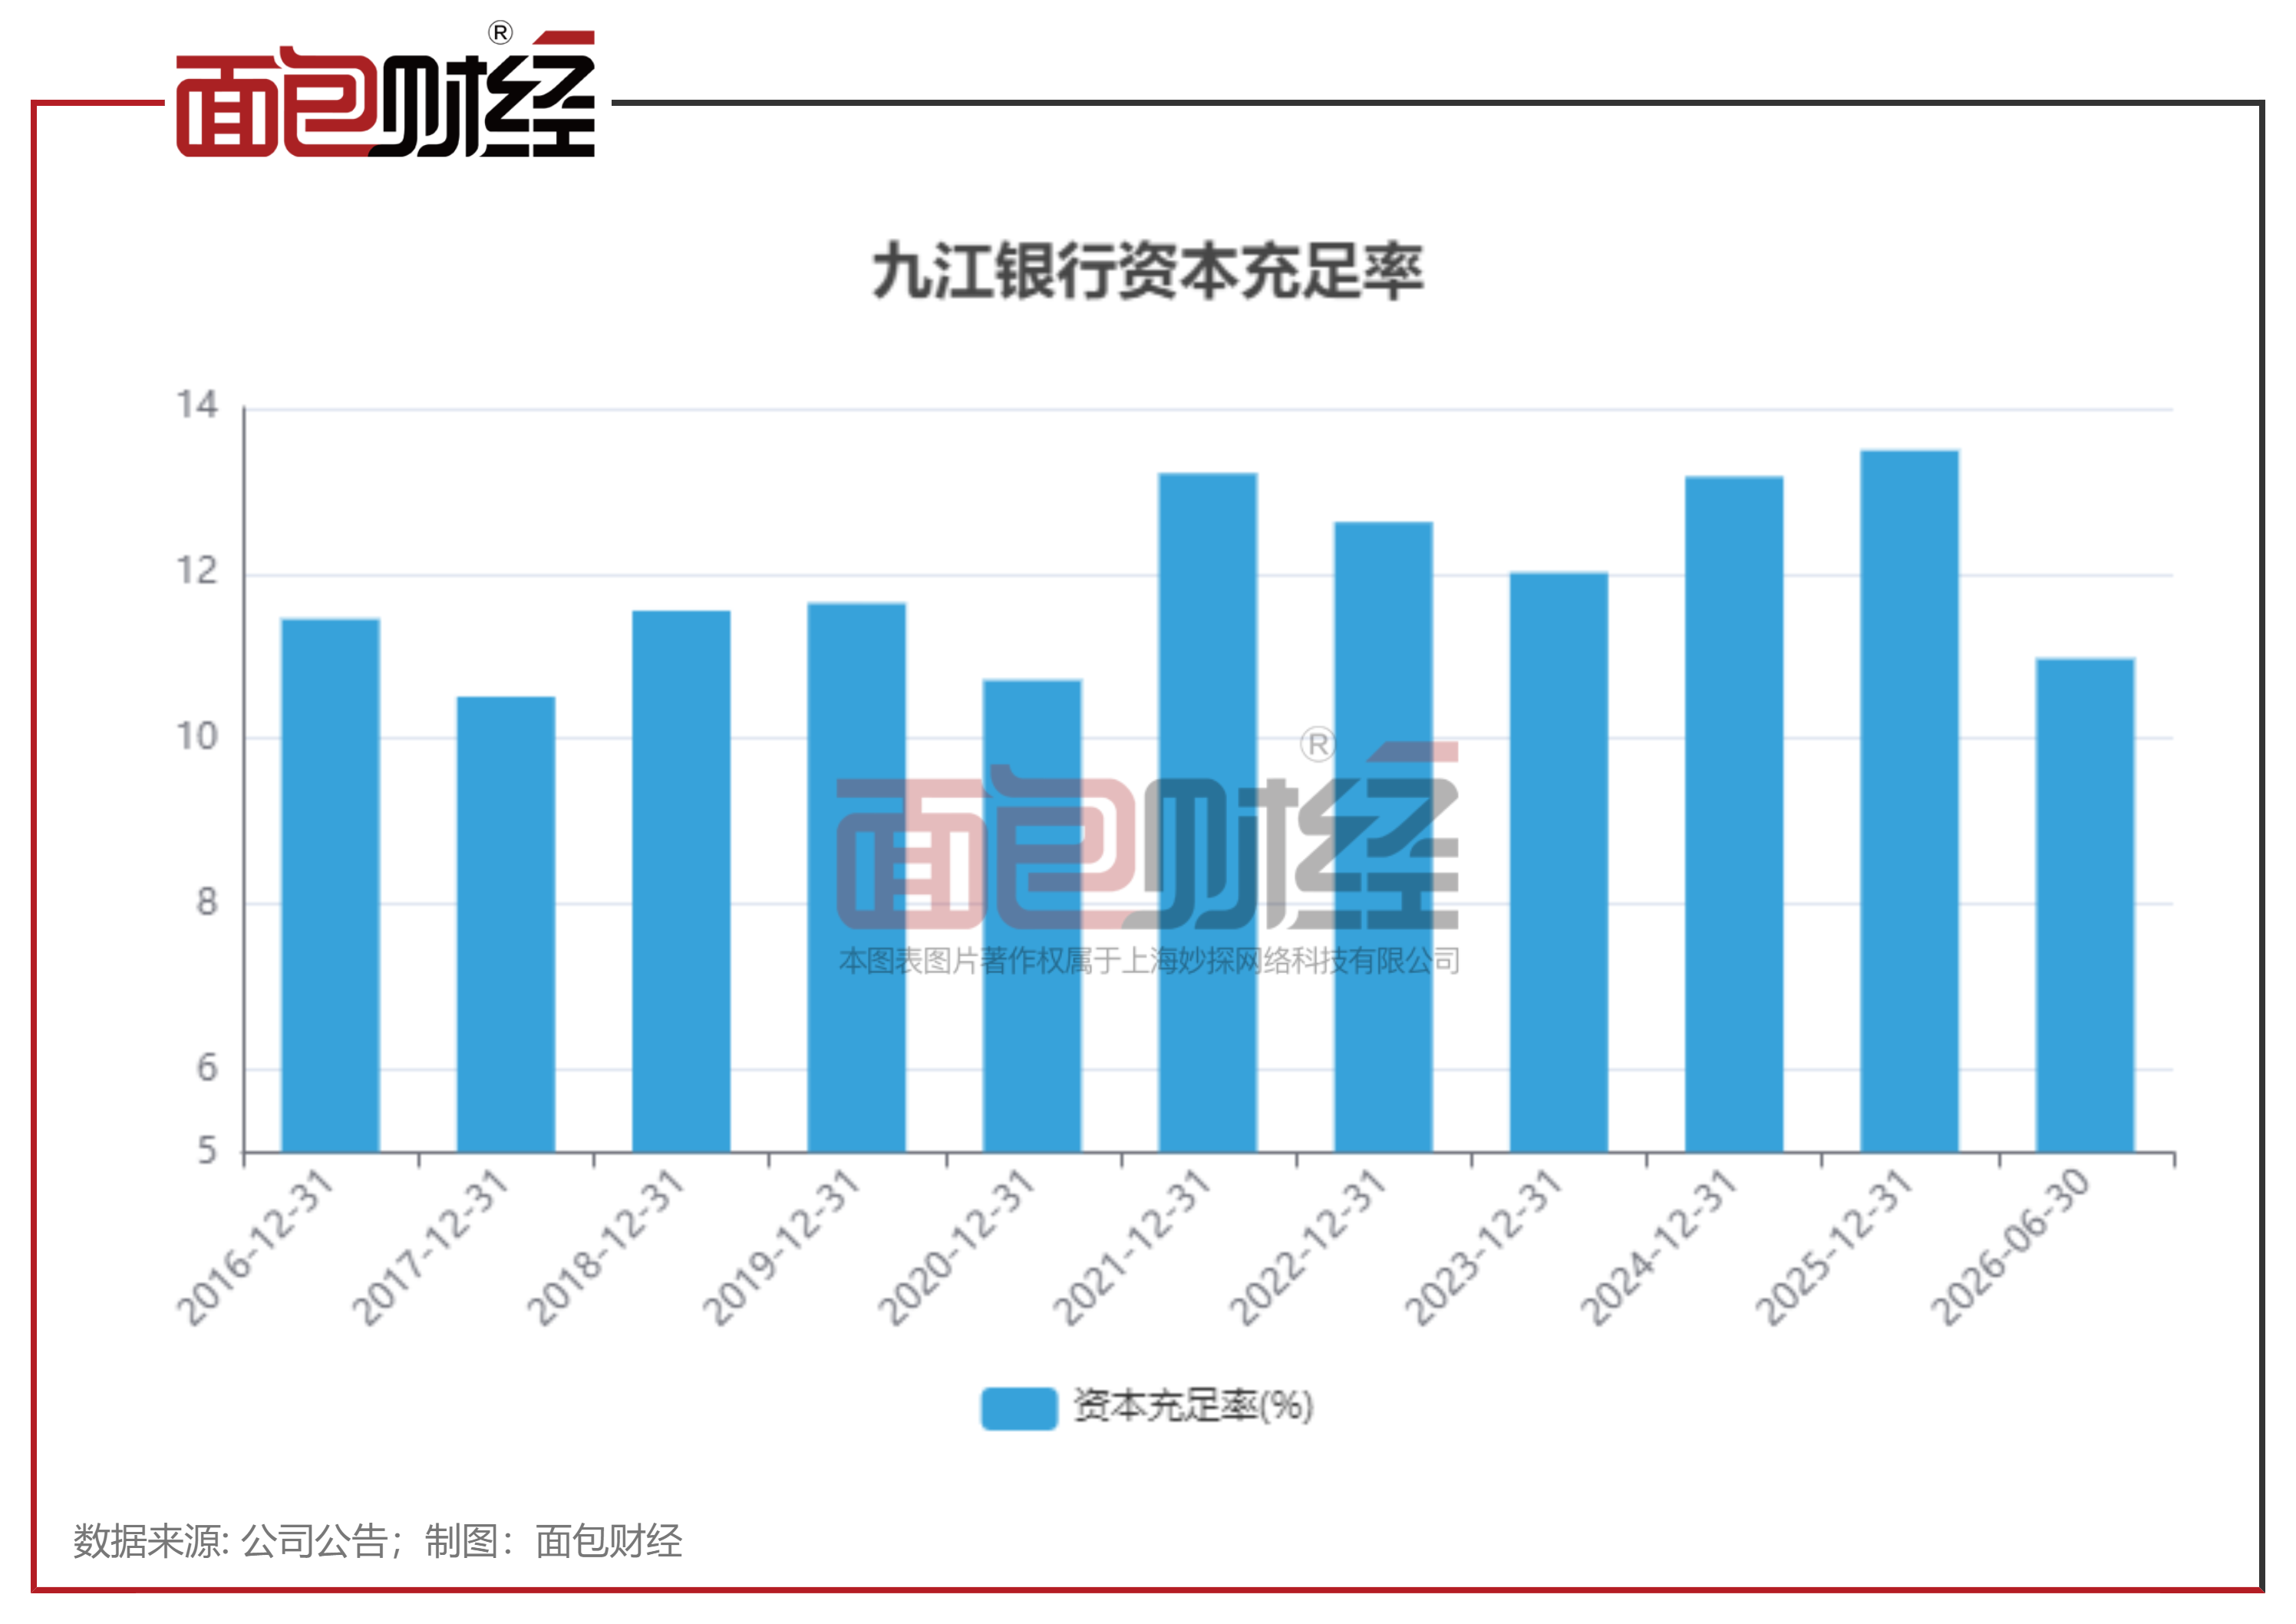
按照《商业银行资本管理办法》,非系统重要性银行资本充足率的最低要求为10.5%,该行资本充足率10.97%已逼近监管红线。
为有效补充核心一级资本,九江银行在中报中表示,该行已推进非公开发行内资股及H股事项,并与九江市财政局等签署首批4.94亿股内资股认购协议,后续资本补充进度值得持续关注。
不良贷款率降至1.81%
截至2026年6月末,该行的资产质量有所改善。不良贷款率1.81%,较上年末下降0.12个百分点,不良贷款余额60.28亿元,较上年末减少约3亿元;拨备覆盖率177.40%,较上年末大幅提升25.19个百分点,风险抵补能力明显增强。资产质量的改善也与该行加大核销力度有关,上半年该行核销及转出贷款28.06亿元。
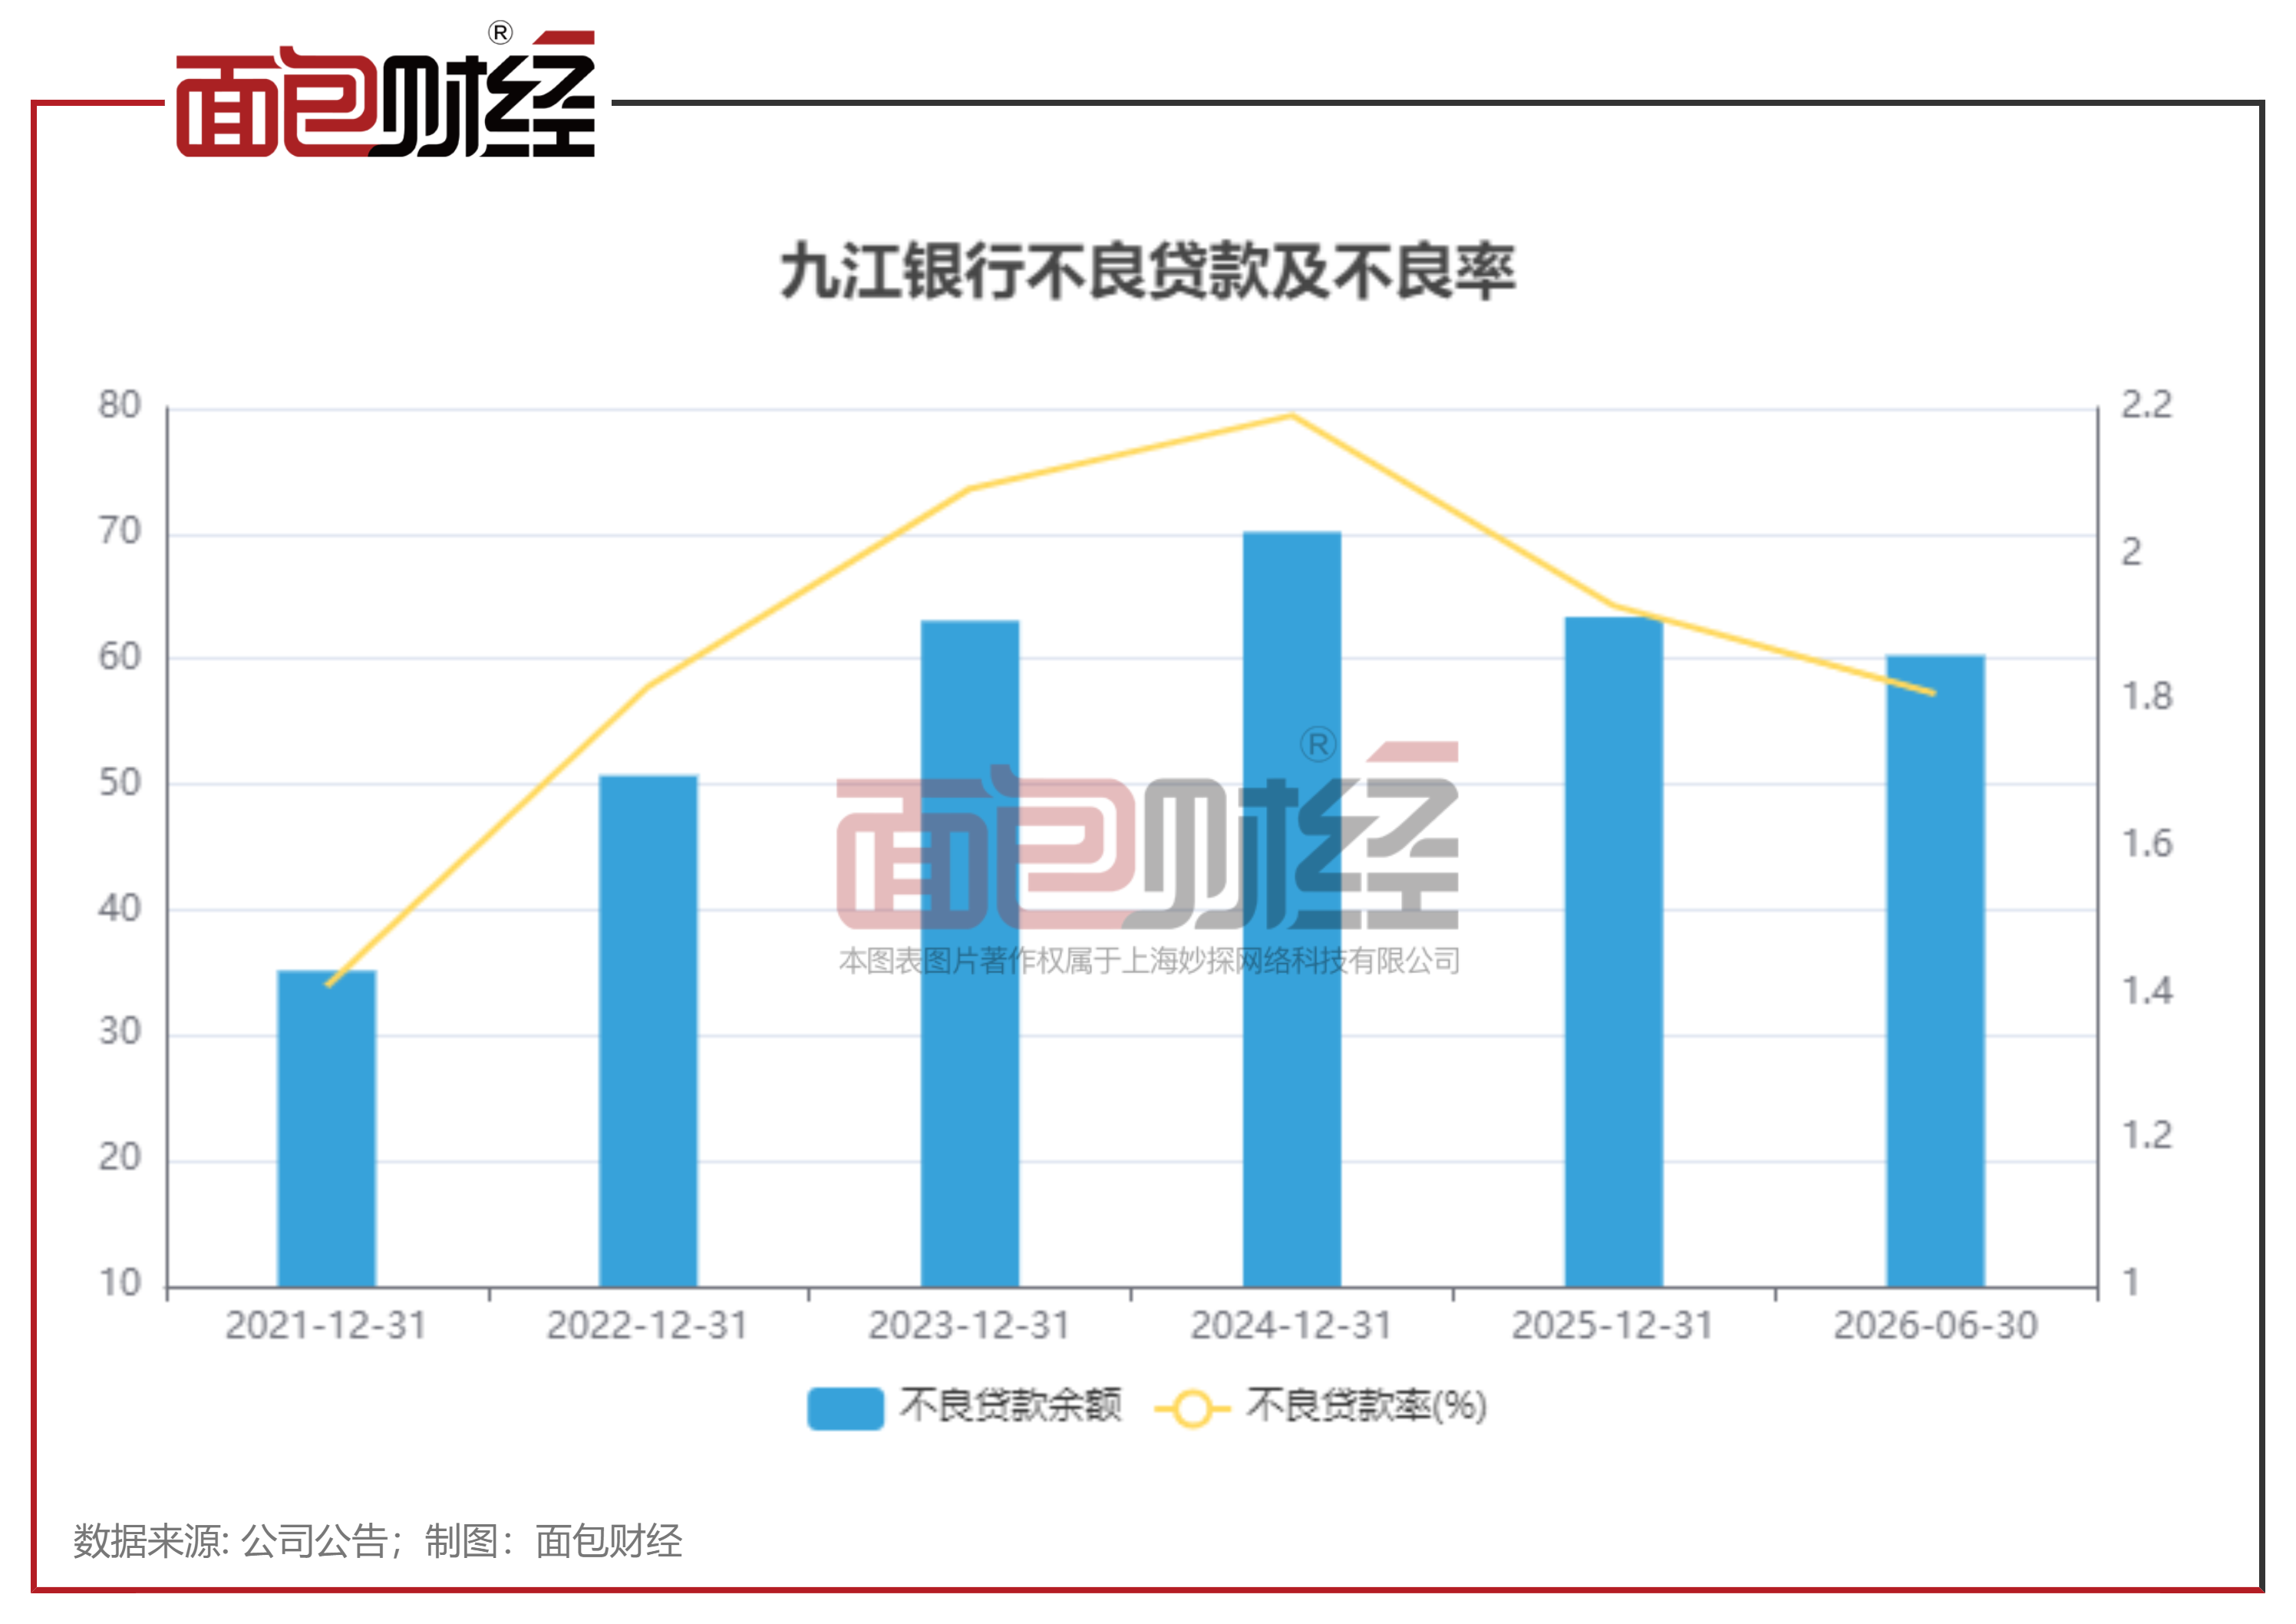
虽然整体资产质量改善,但零售信贷风险有所抬头,仍需关注。截至2026年6月末,该行零售贷款余额下降5.6%至756.43亿元,住房按揭与信用卡规模明显压降,但零售不良贷款余额不降反升至24.81亿元。
九江银行在中报中也表示,该行严格授信准入标准,持续优化信贷资源投向,强化重点行业审查,严控新增授信风险。完善风险监测体系,落实预警信号闭环管理,夯实逾期剪刀差管理,压实潜风管理责任,加强风险分类管理,持续做好资产质量规划加快推进风险管理数字化、数智化要求,积极探索AI大模型、大数据在风险识别、预警等方面的应用,增强数智风控,提升管理效能。
免责声明:本文不构成对任何人的任何投资建议。
知识产权声明:面包财经作品知识产权为上海妙探网络科技有限公司所有。