9月19日,长城基金公告旗下长城上证科创板综合指数自当日起进入清算程序,最后一个运作日为9月18日。基金终止原因是:截至2026年9月18日日终,基金的基金资产净值已连续50个工作日低于5000万元,已触发《基金合同》中约定的基金合同终止事由。
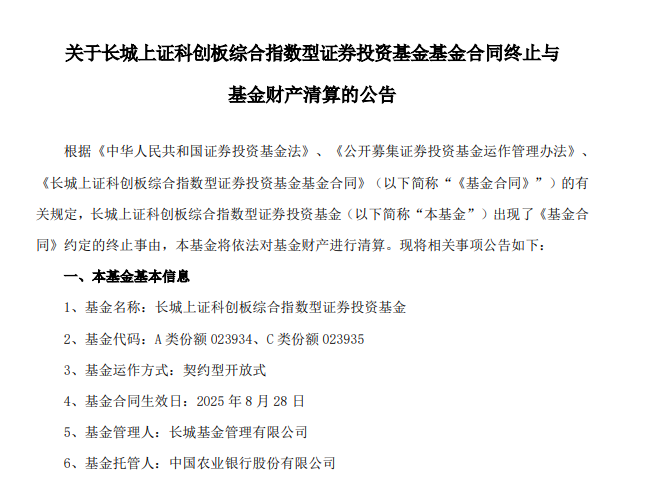
这只基金成立于2025年8月28日,截至终止日成立刚满一年,基金成立时募集5.64亿份。截至最后运作日,A类份额单位净值1.2296元,成立以来上涨22.96%,今年以来上涨22.64%。净值曲线并不难看,规模曲线却已经掉队。
一只赚钱的基金,为什么还是清盘了?
问题出在份额上。
根据财报披露,长城上证科创板综合指数的基金份额从成立时的5.64亿份一路下滑,截至2026年上半年末已降至0.35亿份。
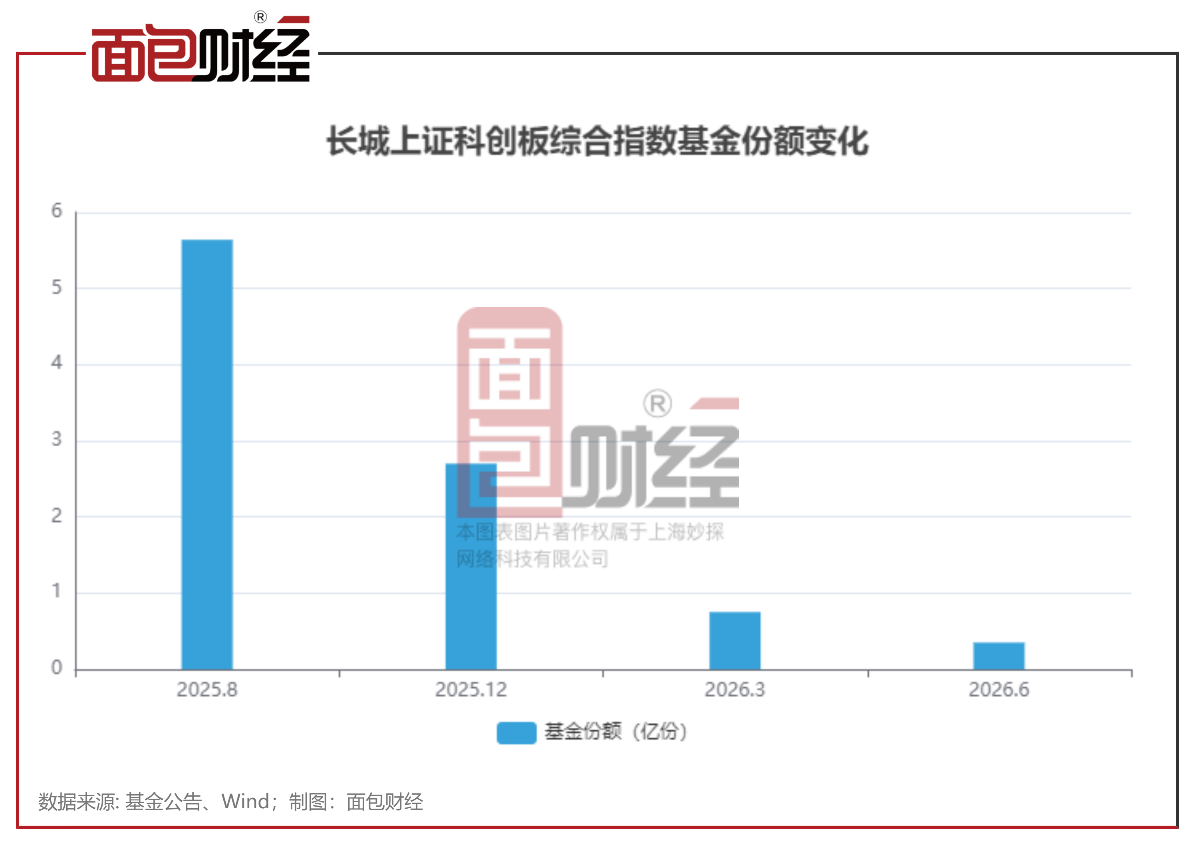
长城基金这只产品净值上涨带来的“安全垫”,补不上资金离场的速度。
长盛基金旗下产品同样面临清盘风险
值得注意的是,长盛基金旗下一只科创板综合指数产品也面临类似的困境。
长盛上证科创板综合指数增强2025年12月22日才成立,募集份额约为3.04亿份。
9月21日,基金披露基金资产净值连续低于5000万元的提示性公告。公告显示,截至2026年9月20日日终,基金已连续40个工作日基金资产净值低于5000万元。
根据《基金合同》的约定:“基金合同生效后的存续期内,连续20个工作日出现基金份额持有人数量不满200人或者基金资产净值低于5000万元情形的,基金管理人应当在定期报告中予以披露;连续50个工作日出现前述情形的,本基金将根据基金合同的约定进行基金财产清算并终止,且无需召开基金份额持有人大会。
资金向头部基金集中,8只科创板综合指数产品规模不足5000万元
Wind数据显示,截至2026年9月21日,全市场跟踪科创板综合指数的公募基金(初始基金口径,包括ETF、场外基金、联接基金、增强基金等)合计有66只,均为2025年以后成立,合计规模约224.5亿元。
这些基金规模分化明显,鹏华基金、易方达基金、华夏基金、天弘基金等头部机构产品的基金规模超过15亿元。
8只基金规模不足5000万元,面临清盘风险,这些基金来自于兴银基金、长江资管、华泰保兴基金等机构。其中,兴银上证科创板综合指数增强发起成立于2025年7月11日,2026年二季度末的基金规模约0.16亿元。
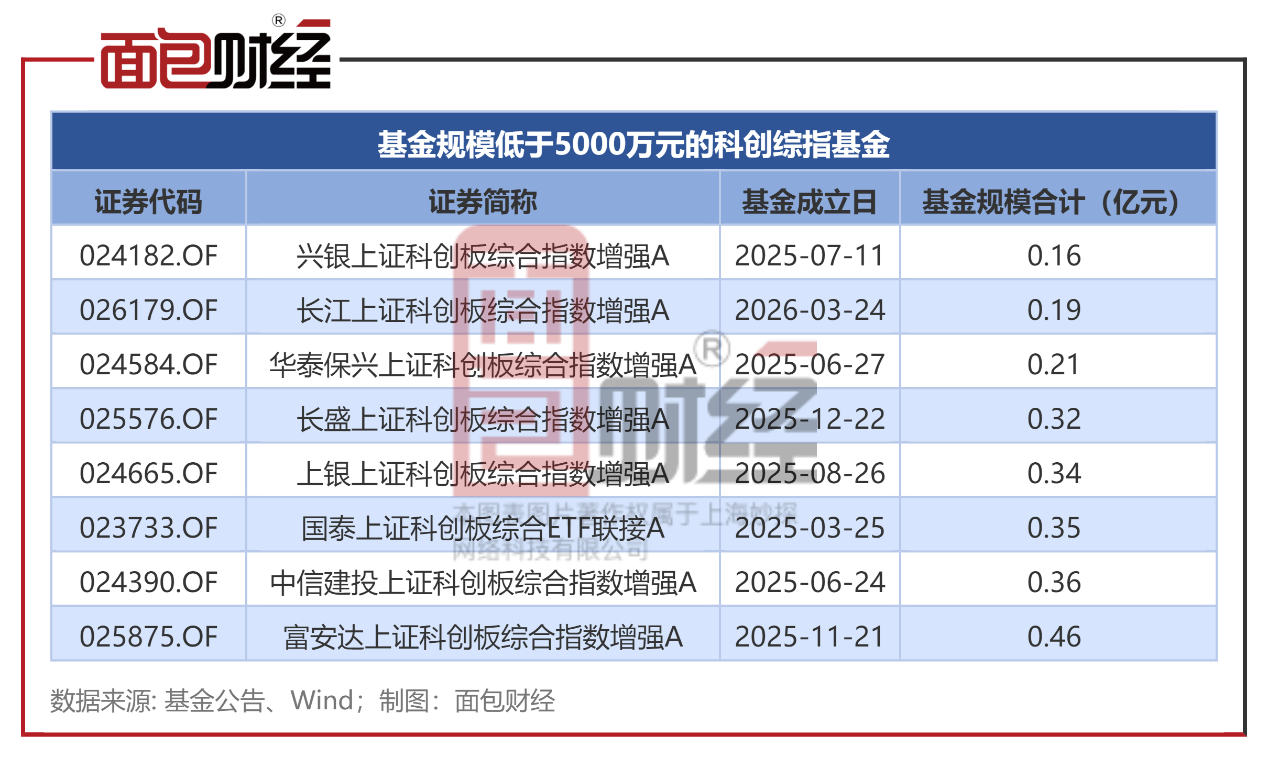
一般来说,跟踪同一指数的产品之间收益差异较小,投资者真正比较的是规模、成交活跃度和跟踪误差、基金公司品牌等因素。头部一旦在规模与流动性上占优,资金更倾向继续流入头部;反过来,长期贴着5000万元存续线的产品,清盘风险本身就是一道劝退新资金的墙。对完全复制型的指数产品,规模不是可选项,而是能不能留在货架上的前提。
当同一指数的产品继续增加、资金继续向头部集中,处在尾部的中小产品,该如何避免清盘风险?
免责声明:本文不构成对任何人的任何投资建议。
知识产权声明:面包财经作品知识产权为上海妙探网络科技有限公司所有。