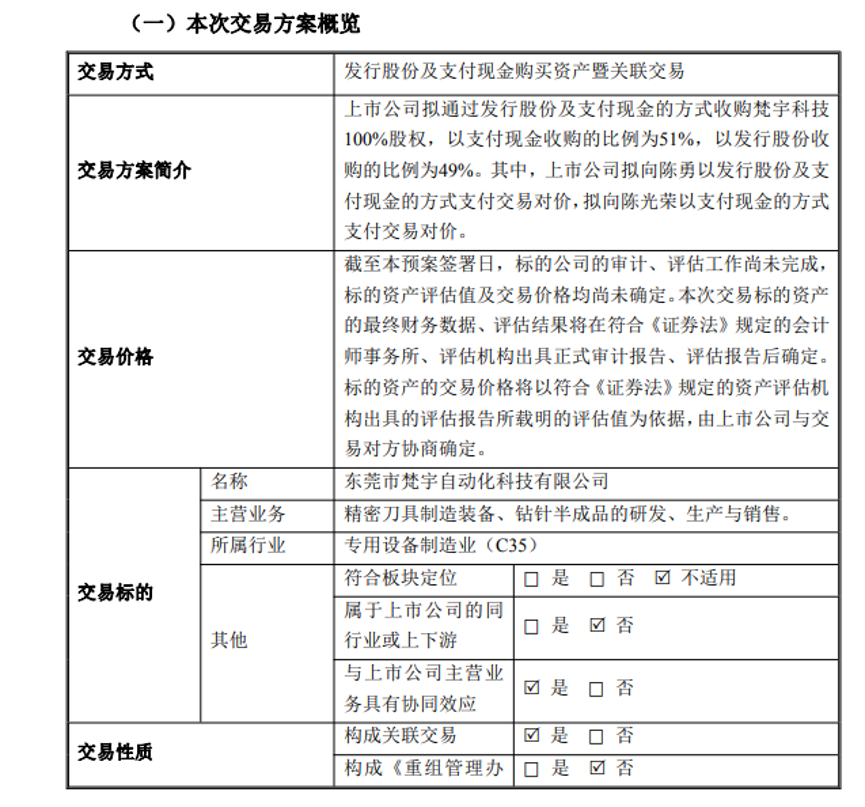
近日,星帅尔披露《发行股份及支付现金购买资产暨关联交易预案》,拟以发行股份及支付现金相结合的方式,收购东莞市梵宇自动化科技有限公司(以下简称"梵宇科技")100%股权,暂估交易对价8.4亿元,其中以现金支付的比例为51%、以发行股份支付的比例为49%。
预案显示,标的公司2026年前三季度已实现营业收入1.63亿元、净利润4033.54万元。陈勇作为补偿义务人承诺,标的公司2026年至2028年经审计的扣非前后孰低归母净利润累计不低于2.1亿元。通过本次交易,星帅尔的家电零部件与光伏组件精密制造主业,将延伸至PCB产业链上游的精密刀具制造装备及钻针半成品环节。
8.4亿元暂估对价 "现金+股份"接近对半
预案显示,本次交易标的为梵宇科技100%股权,暂估交易对价为8.4亿元。最终交易对价将以评估机构出具的评估值为基础协商确定,若暂估对价相对评估值的浮动区间在±5%(含本数)以内,则暂估对价直接确定为最终对价。
从支付结构看,现金与股份接近对半:公司拟以现金收购51%股权、以发行股份收购49%股权。具体到交易对方,陈勇所持96%股权中,47%以现金支付、49%以发行股份支付;陈光荣所持4%股权则全部以现金支付。陈勇与陈光荣系兄弟关系,陈勇为梵宇科技的控股股东、实际控制人。
本次发行价格确定为13.43元/股,不低于定价基准日(公司第六届董事会第六次会议决议公告日)前60个交易日股票交易均价的80%。交易对方陈勇取得的上市公司新增股份,自发行结束之日起36个月内不得转让;若标的公司未完成业绩承诺,锁定期将延长至全部业绩补偿义务履行完毕之日止。
值得注意的是,本次交易构成关联交易——按暂估交易价测算,交易完成后陈勇预计将持有上市公司5%以上股份,构成潜在关联人。不过,本次交易预计不构成重大资产重组,亦不构成重组上市,公司控股股东、实际控制人陈丽娟、楼勇伟的地位不会改变。方案已获公司第六届董事会第六次会议审议通过,后续尚需再次召开董事会审议、股东会审议通过,并经深交所审核通过及中国证监会同意注册后方可实施。
陈勇承诺三年累计扣非归母净利不低于2.1亿
梵宇科技成立于2014年,注册资本1000万元,主营精密刀具制造装备的研发、生产与销售,并围绕钻针加工环节向半成品业务延伸,形成"装备制造+钻针半成品"的业务布局。其核心装备包括四站钻针加工中心、钻针粗精磨加工中心和铣刀一次成型加工中心等,钻针半成品则涵盖焊接、段差、精磨柄等完成品,下游客户为PCB刀具生产厂商。
从客户结构看,标的公司已进入多家头部企业供应链,客户包括鼎泰高科、金洲精工(中钨高新控股子公司)、中德纳微(杰美特控股子公司)、慧联电子(新锐股份控股子公司)、京瓷精密工具(珠海)等。截至2026年9月,公司累计取得专利64项,其中发明专利9项,并获评国家高新技术企业、广东省"专精特新"中小企业。
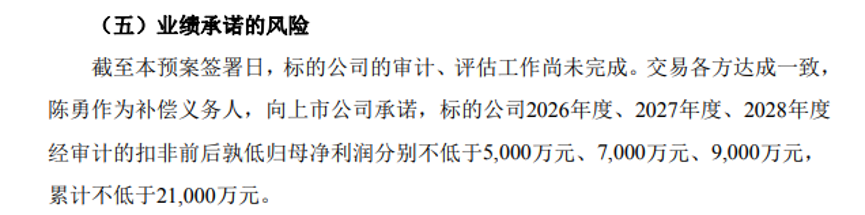
财务数据显示,梵宇科技业绩正处于快速放量期(未经审计):2024年实现营业收入3634.64万元、净利润671.20万元;2025年营业收入增至8151.68万元、净利润1028.49万元;2026年前三季度营业收入达1.63亿元、净利润4033.54万元,九个月收入已接近2025年全年的两倍。交易各方约定,陈勇作为补偿义务人承诺,标的公司2026年、2027年、2028年经审计的扣非前后孰低归母净利润分别不低于5000万元、7000万元和9000万元,累计不低于2.1亿元。以8.4亿元暂估对价及2026年承诺净利润下限粗略测算,对应市盈率约16.8倍。
PCB景气向上游传导 主业增长弹性待打开
本次收购的背后,是PCB产业升级向上游的传导。预案援引公开资料称,Prismark预测2026年全球PCB市场规模将达958亿美元,同比增长12.5%,其中18层及以上多层板年均复合增速达33.8%。服务器、数据中心及高速网络建设的持续推进,正带动PCB刀具需求增长,并进一步拉动上游制造装备与钻针半成品需求。相关高端精密刀具装备此前主要由日本、瑞士厂商供应,标的公司作为行业内少数具备高端刀具制造装备规模化生产能力的独立第三方装备供应商,具备一定的进口替代空间。
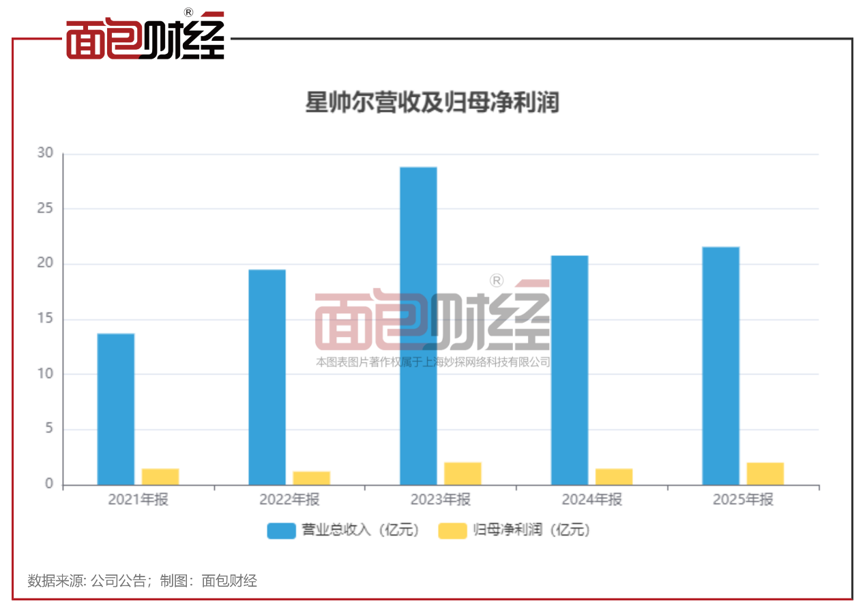
从上市公司自身看,星帅尔主业聚焦制冷压缩机热保护器、起动器、密封接线柱、小家电温度控制器、电机及光伏组件的精密制造。2025年,公司实现营业收入21.55亿元,同比增长3.73%;归母净利润2.00亿元,同比增长38.86%。不过,这一盈利水平仍略低于2023年的2.02亿元,而家电零部件行业增速趋于平稳、光伏行业处于阶段性调整周期,公司现有业务的增长弹性有待进一步打开。
预案亦提示多项风险:标的资产的审计、评估工作尚未完成,经审计的财务数据及评估结果可能与预案披露情况存在较大差异,交易价格、业绩承诺及补偿安排均尚未最终确定;业绩承诺的实现受宏观经济、市场环境、产业政策及标的公司自身经营等因素影响,存在无法达成的可能;此外,标的公司目前处于产能快速爬坡阶段,还存在核心技术人员流失、核心技术泄露及收购整合等风险。
免责声明:本文不构成对任何人的任何投资建议。
知识产权声明:面包财经作品知识产权为上海妙探网络科技有限公司所有。