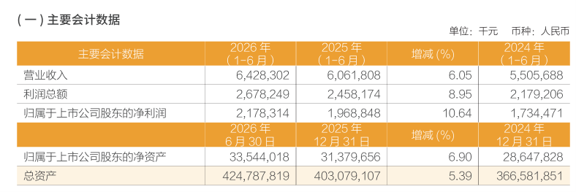
上半年,常熟银行实现营业收入64.28亿元,同比增长6.05%;归属于上市公司股东的净利润21.78亿元,同比增长10.64%,营收净利继续保持双增。这也是陆鼎昌正式担任行长后的首份成绩单。
营收净利双增
拆解财报来看,营收的增长主要由利息净收入贡献。上半年,该行实现利息净收入49.10亿元,同比增长5.82%;非利息净收入15.18亿元,同比增长6.77%,其中手续费及佣金净收入1.97亿元,同比增长约39%。
值得注意的是,该行净息差为2.48%,较2025年末的2.53%延续下行,不过在上市银行中仍处于较好水平。
资产规模突破4000亿,不良率保持低位
近年来,常熟银行的经营表现较为亮眼,各项核心指标在县域农商行中名列前茅。
截至2026年6月末,该行总资产4247.88亿元,较年初增长5.39%;总存款3286.42亿元,较年初增长6.61%;总贷款2736.02亿元,较年初增长6.79%。
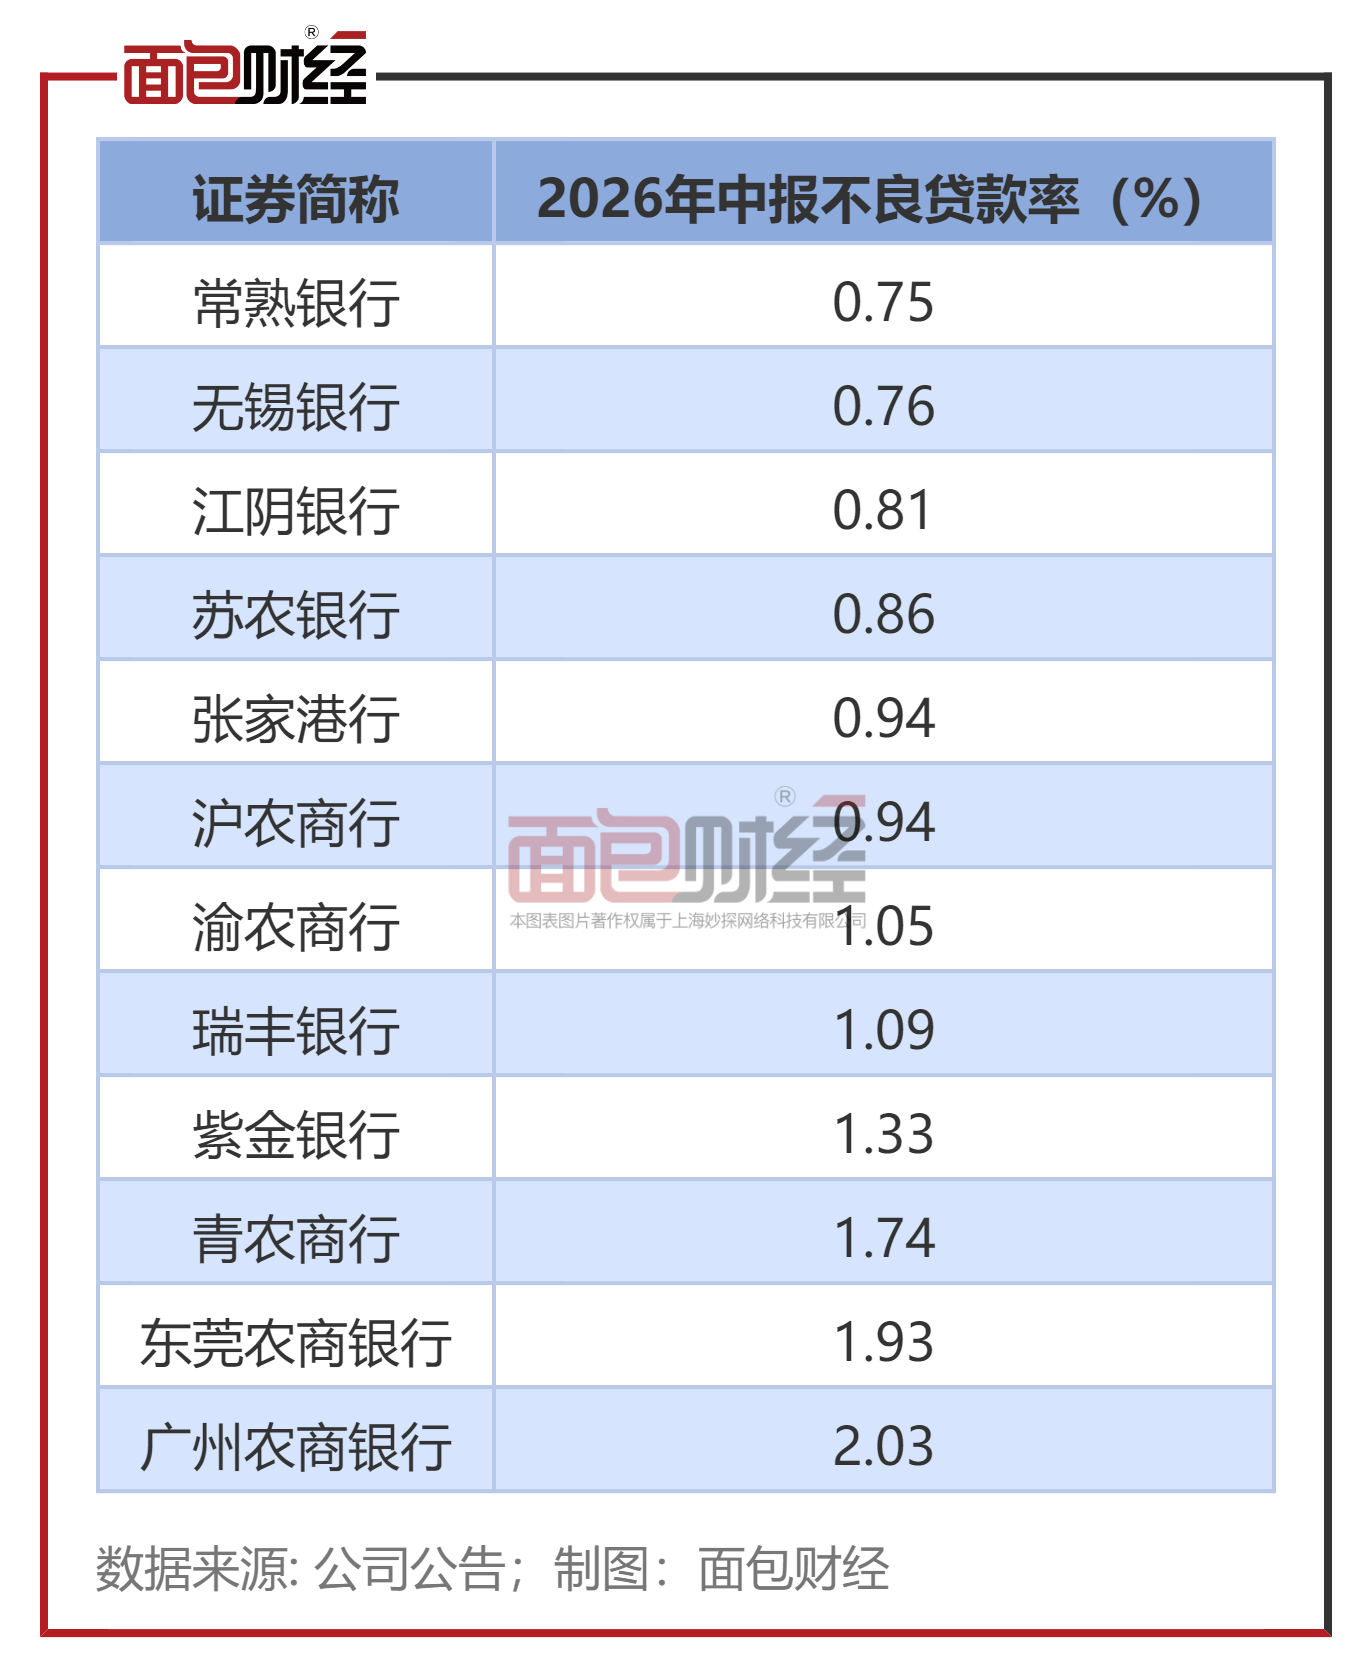
当前,常熟银行的不良贷款率处于低位,2025年末为0.76%,2026年6月末,较上年末再降0.01个百分点至0.75%。远低于同期商业银行的平均值,在A股与H股上市农商行中也处于最优水平。
2026年7月8日,英国《银行家》杂志(The Banker)发布“2026年全球银行1000强”最新榜单,常熟农商银行位列全球第362位,较上年提升6位。
逾期贷款持续增长
作为资产质量的前瞻性指标,逾期贷款仍呈“双升”态势。
截至2026年6月末,该行逾期贷款余额53.29亿元,较年初增加约4.19亿元,占总贷款之比1.95%,较年初的1.92%继续上升。从结构来看,增量主要来自90天以内的逾期,该部分余额约36.94亿元,较年初增加约4.2亿元。
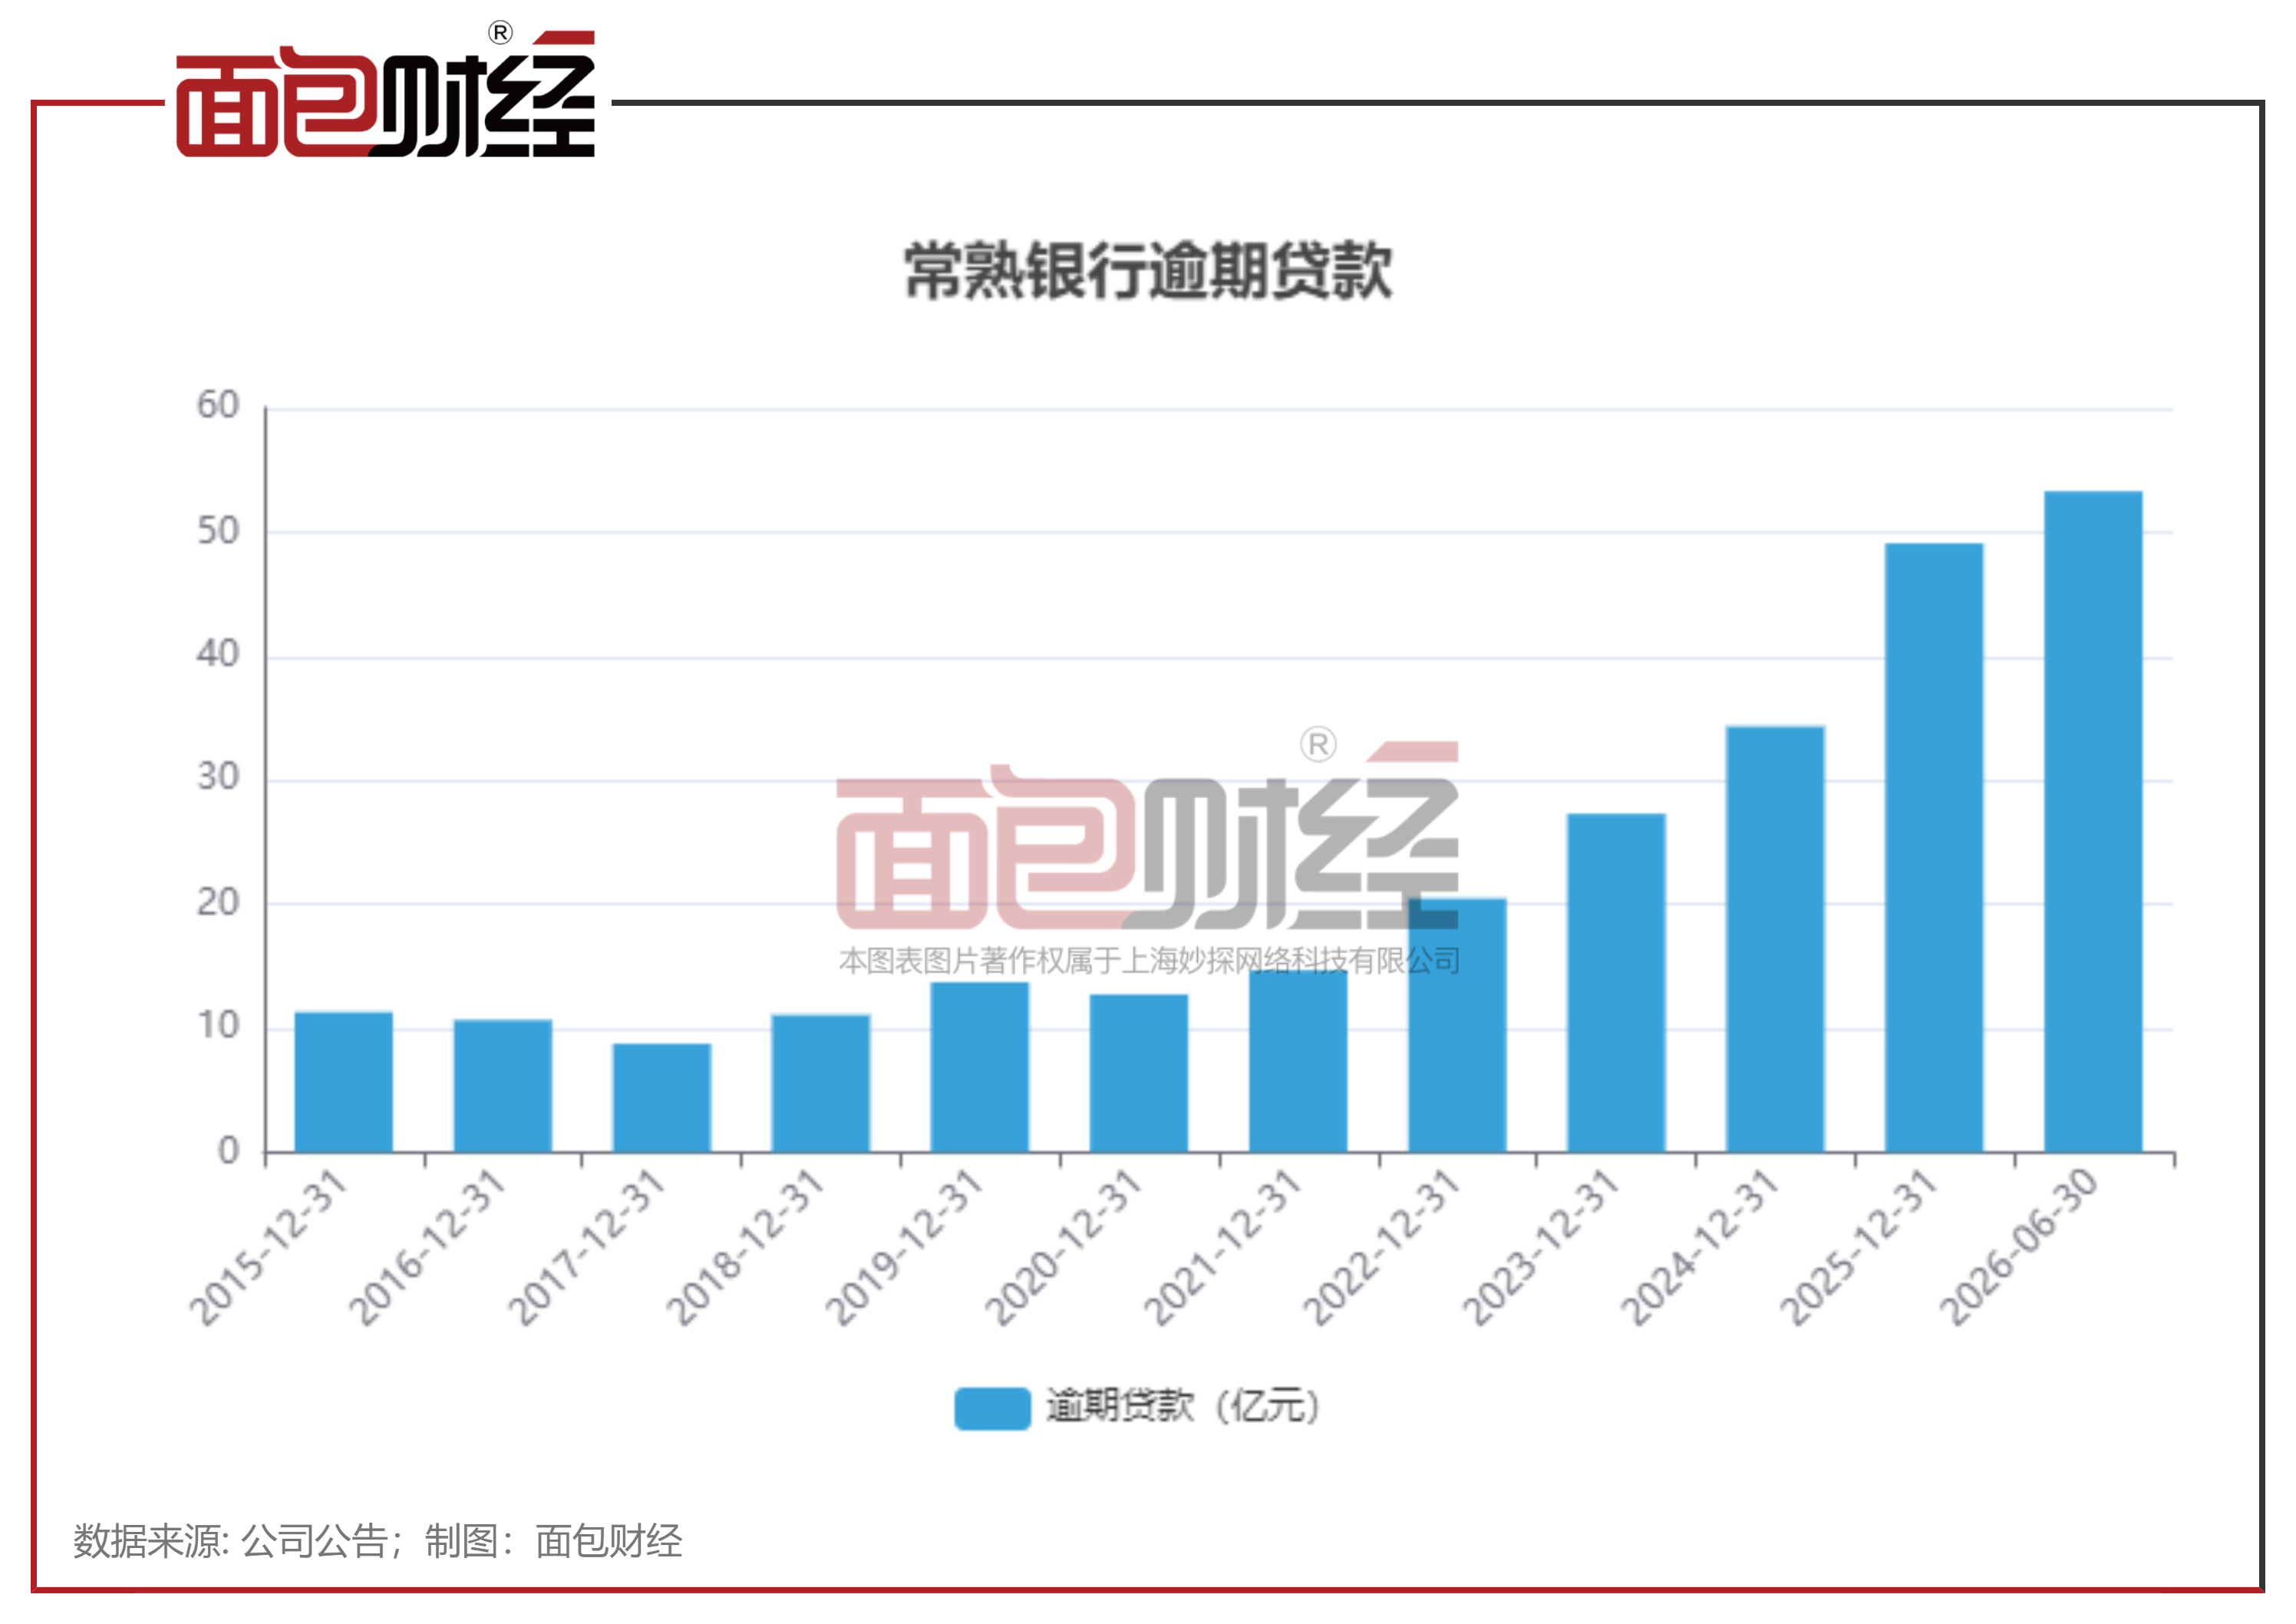
从更长的时间来观察,2022年之前,常熟银行的逾期贷款余额变动较为平缓,2020年还有所下降。但2022年之后,逾期贷款金额增长偏快,并且开始明显高于不良贷款余额。
最年轻行长交卷,“村改支”继续提速
今年,1986年出生、从小额贷款中心信贷员起步的陆鼎昌正式掌舵常熟银行,成为目前A股42家上市银行中最年轻的行长,并同时担任该行首席合规官。此次中报,正是其全面掌舵后交出的首份成绩单。
陆鼎昌接手的是异地扩张持续推进的常熟银行。半年报显示,上半年该行常熟以外地区贡献的营收占比达64.44%,其中江苏省外地区(村镇银行)贡献16.85%。截至6月末,村镇银行总资产646.16亿元,总贷款452.28亿元,不良率1.01%,较年初下降0.02个百分点。报告期内,该行完成云南曲靖地区4家村镇银行“四合一”吸收合并,"村改支"仍在提速。
整体来看,常熟银行这份中报延续了县域农商行“优等生”的底色,但在息差下行与逾期贷款抬升并存的背景下,如何在严格合规的前提下保持资产质量稳定,是新任行长需要持续作答的考题。
免责声明:本文不构成对任何人的任何投资建议。
知识产权声明:面包财经作品知识产权为上海妙探网络科技有限公司所有。