近日,张家港行披露2026年三季度报告。
前三季度,该行实现营业收入34.73亿元,同比下降5.52%;归属于上市公司股东的净利润16.07亿元,同比增长2.22%。与财报一同落地的,还有2026年中期利润分配方案,以及董事长、行长任职资格核准公告。
营收连续5个季度下降
财报数据显示,2026年7-9月,张家港行实现营业收入10.03亿元,同比下降6.28%;归母净利润5.85亿元,同比增长1.37%。若将时间线拉长来看,该行的营收已连续5个季度同比下降,且降幅逐季扩大。从2025年三、四季度的营收降幅不足1%,扩大至今年一季度的4.4%、二季度的6.0%,再到三季度的6.3%。
营收承压与息差收窄直接相关。9月末,该行净息差为1.36%,较年初的1.39%进一步收窄,2024年末该行净息差为1.62%,呈持续收窄状态。此外,前三季度汇兑收益686.90万元,同比大降85.58%,进一步拖累了营收表现。
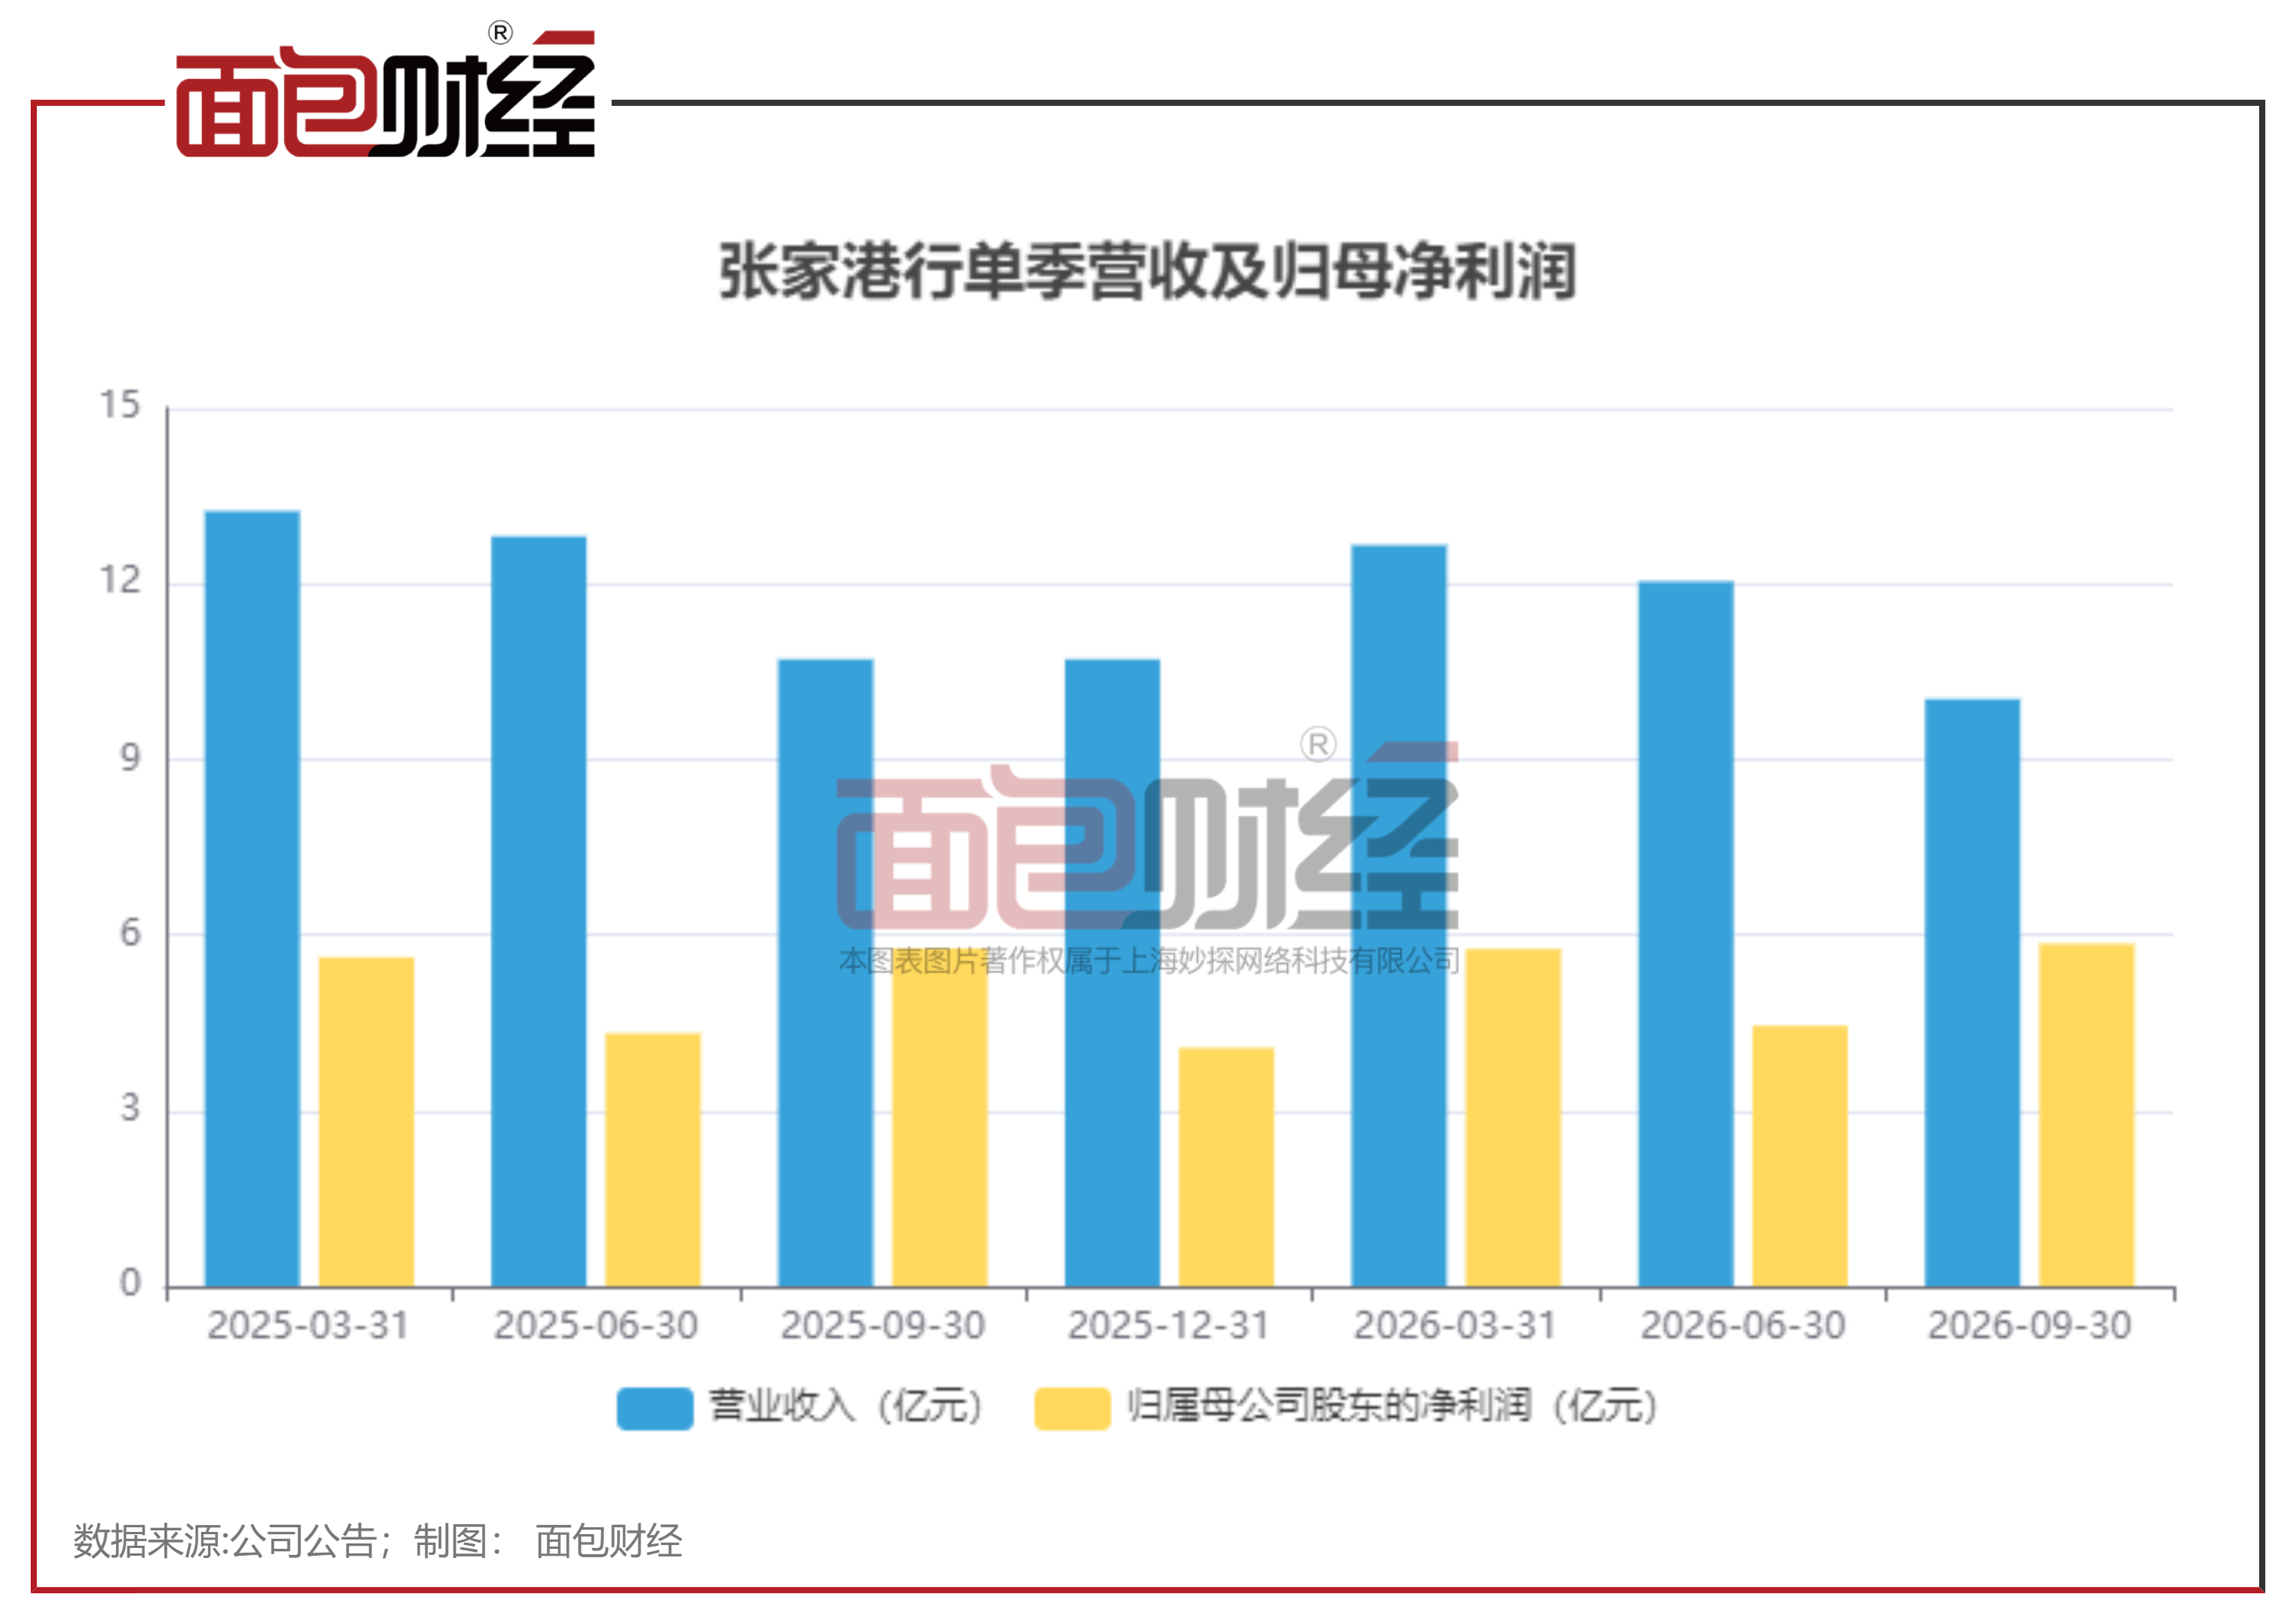
利润端能够保持正增长,成本管控功不可没。前三季度该行成本收入比为28.56%,较年初的35.43%明显下降。基本每股收益0.62元,同比增长3.33%;加权平均净资产收益率7.87%,同比下降0.28个百分点。
规模持续扩张,个贷较上年末基本持平
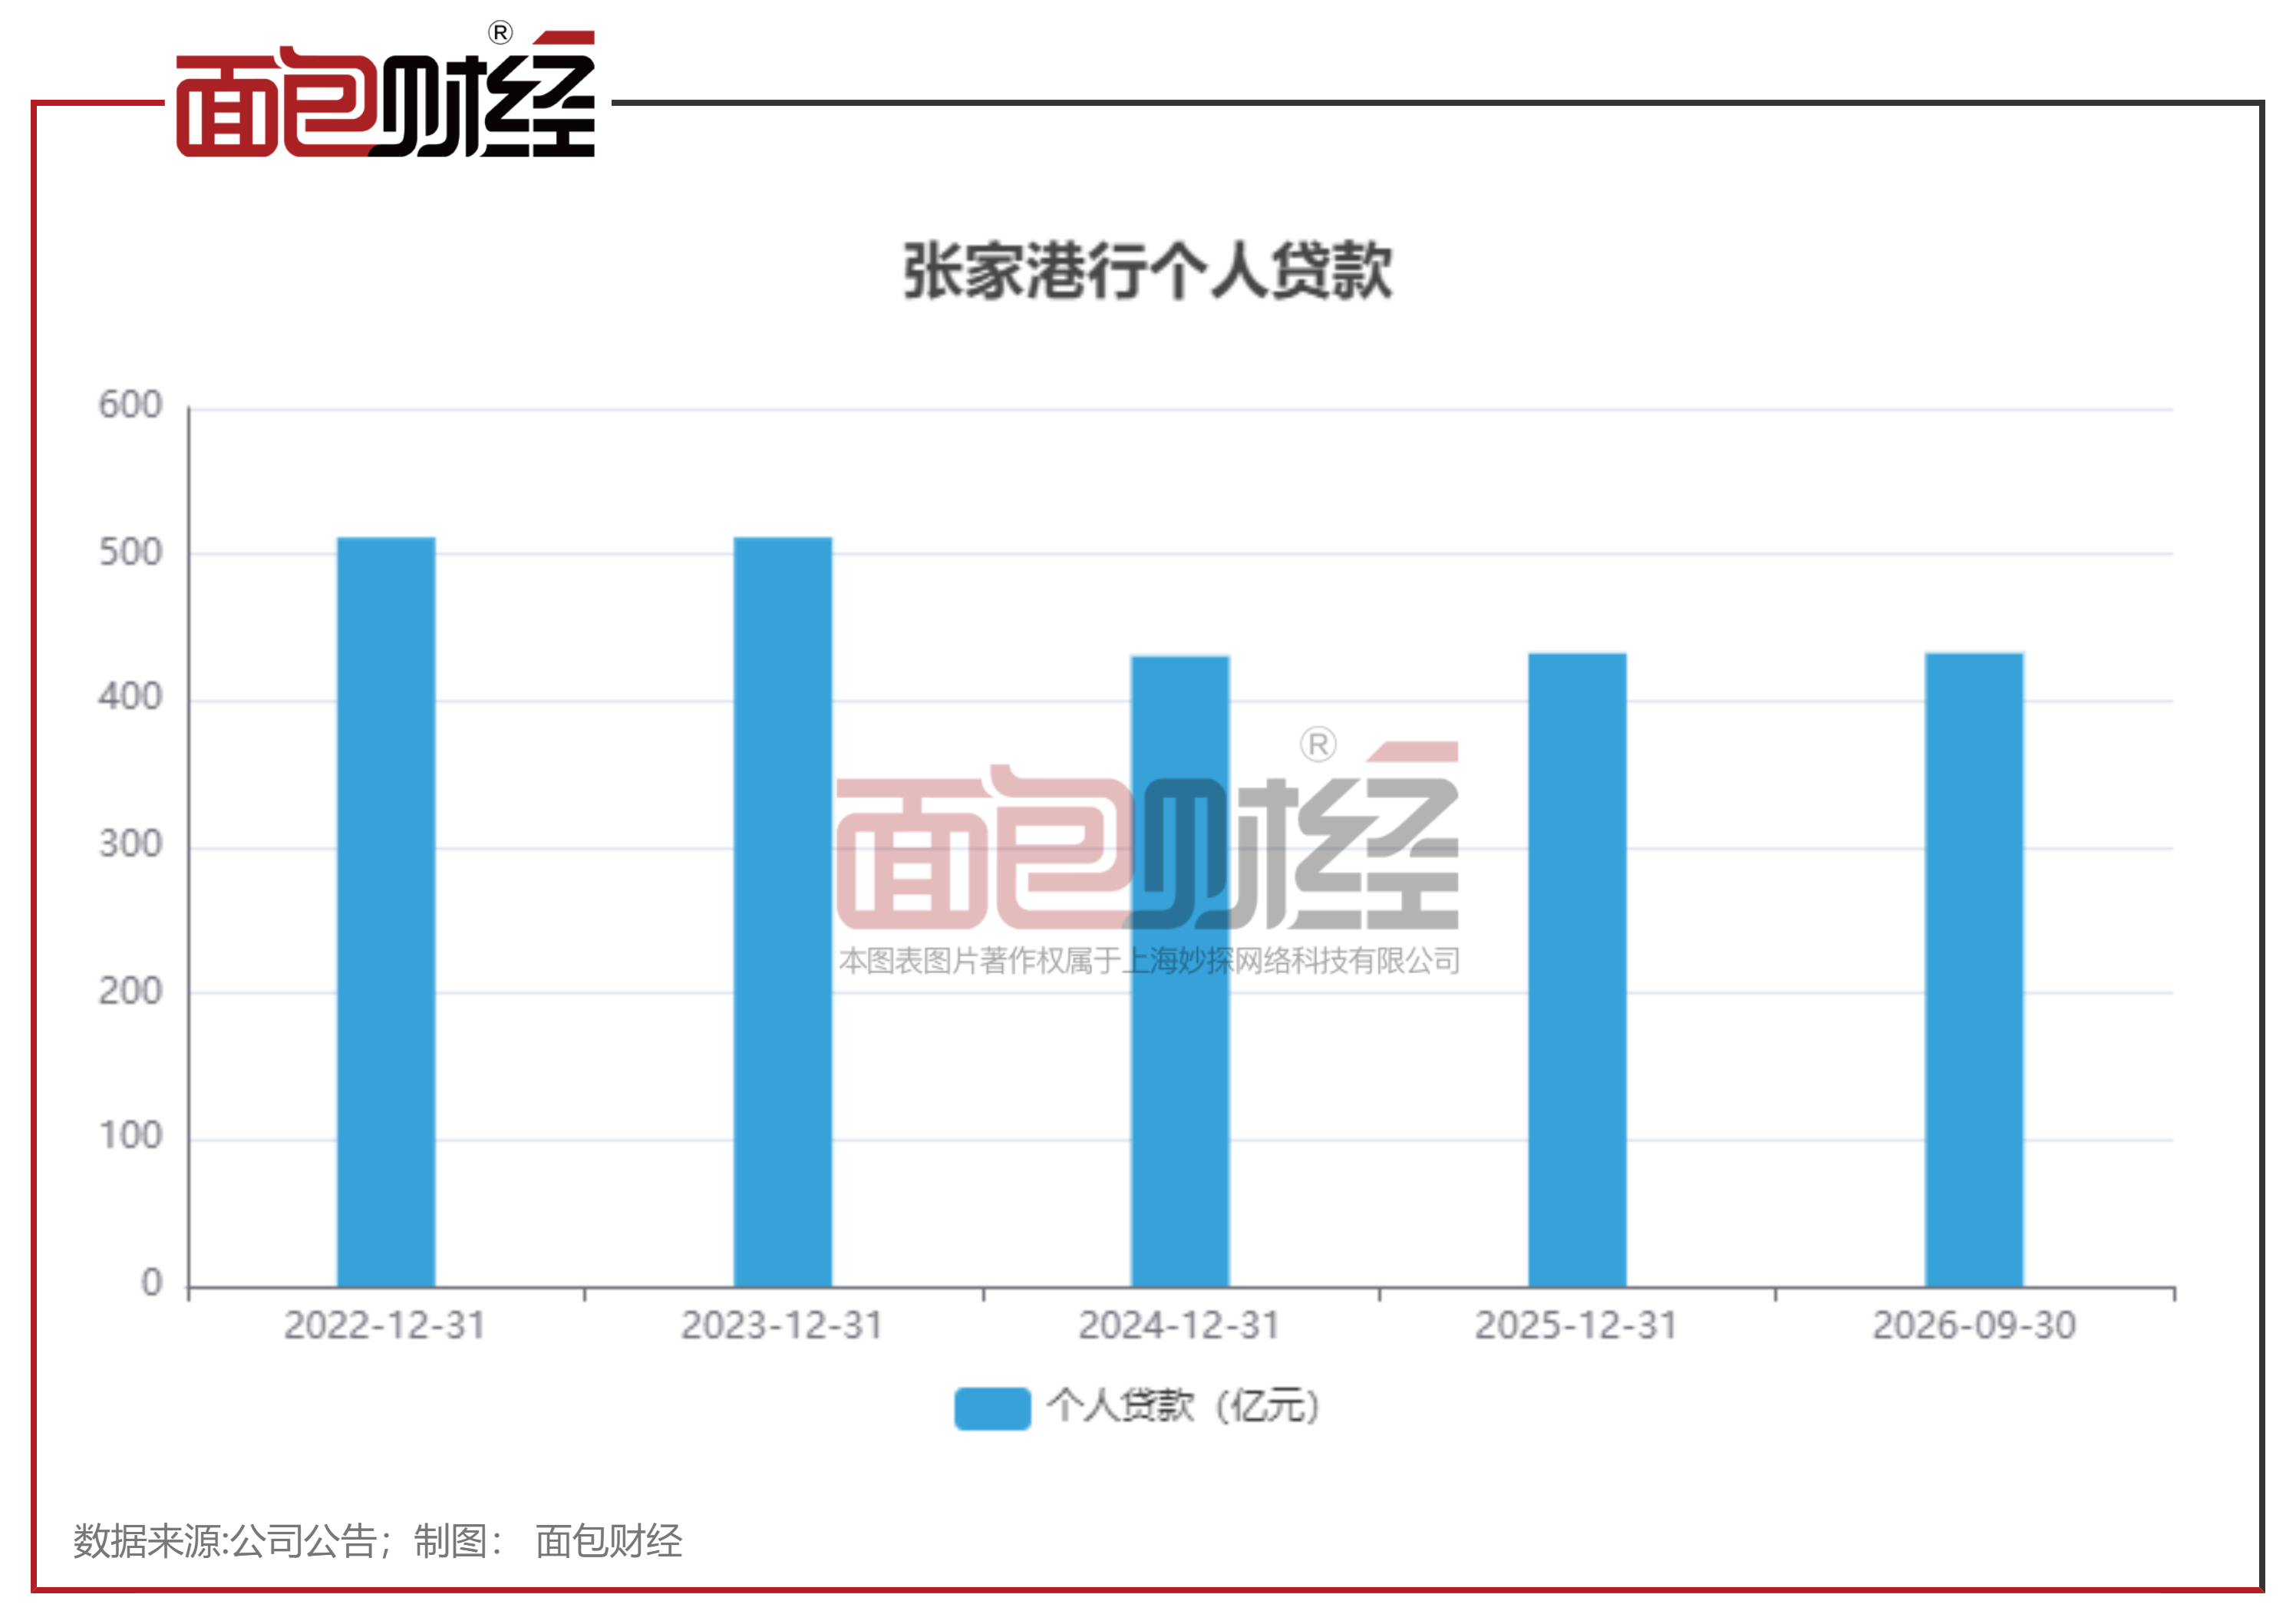
截至9月末,该行总资产2357.75亿元,较年初增长3.76%。贷款本金1581.89亿元,较年初增长6.63%,增量主要来自对公端。财报显示,截至2026年9月末,公司贷款913.71亿元,较年初增长10.71%;个人贷款432.70亿元,仅微增0.03%,与年初基本持平。
负债端,截至9月末,张家港行吸收存款本金1873.75亿元,较年初增长5.34%,其中个人存款1242.98亿元,增长7.90%。值得注意的是,报告期内,该行还完成了对东海村镇银行的吸收合并并设立分支机构。
资产质量保持良好
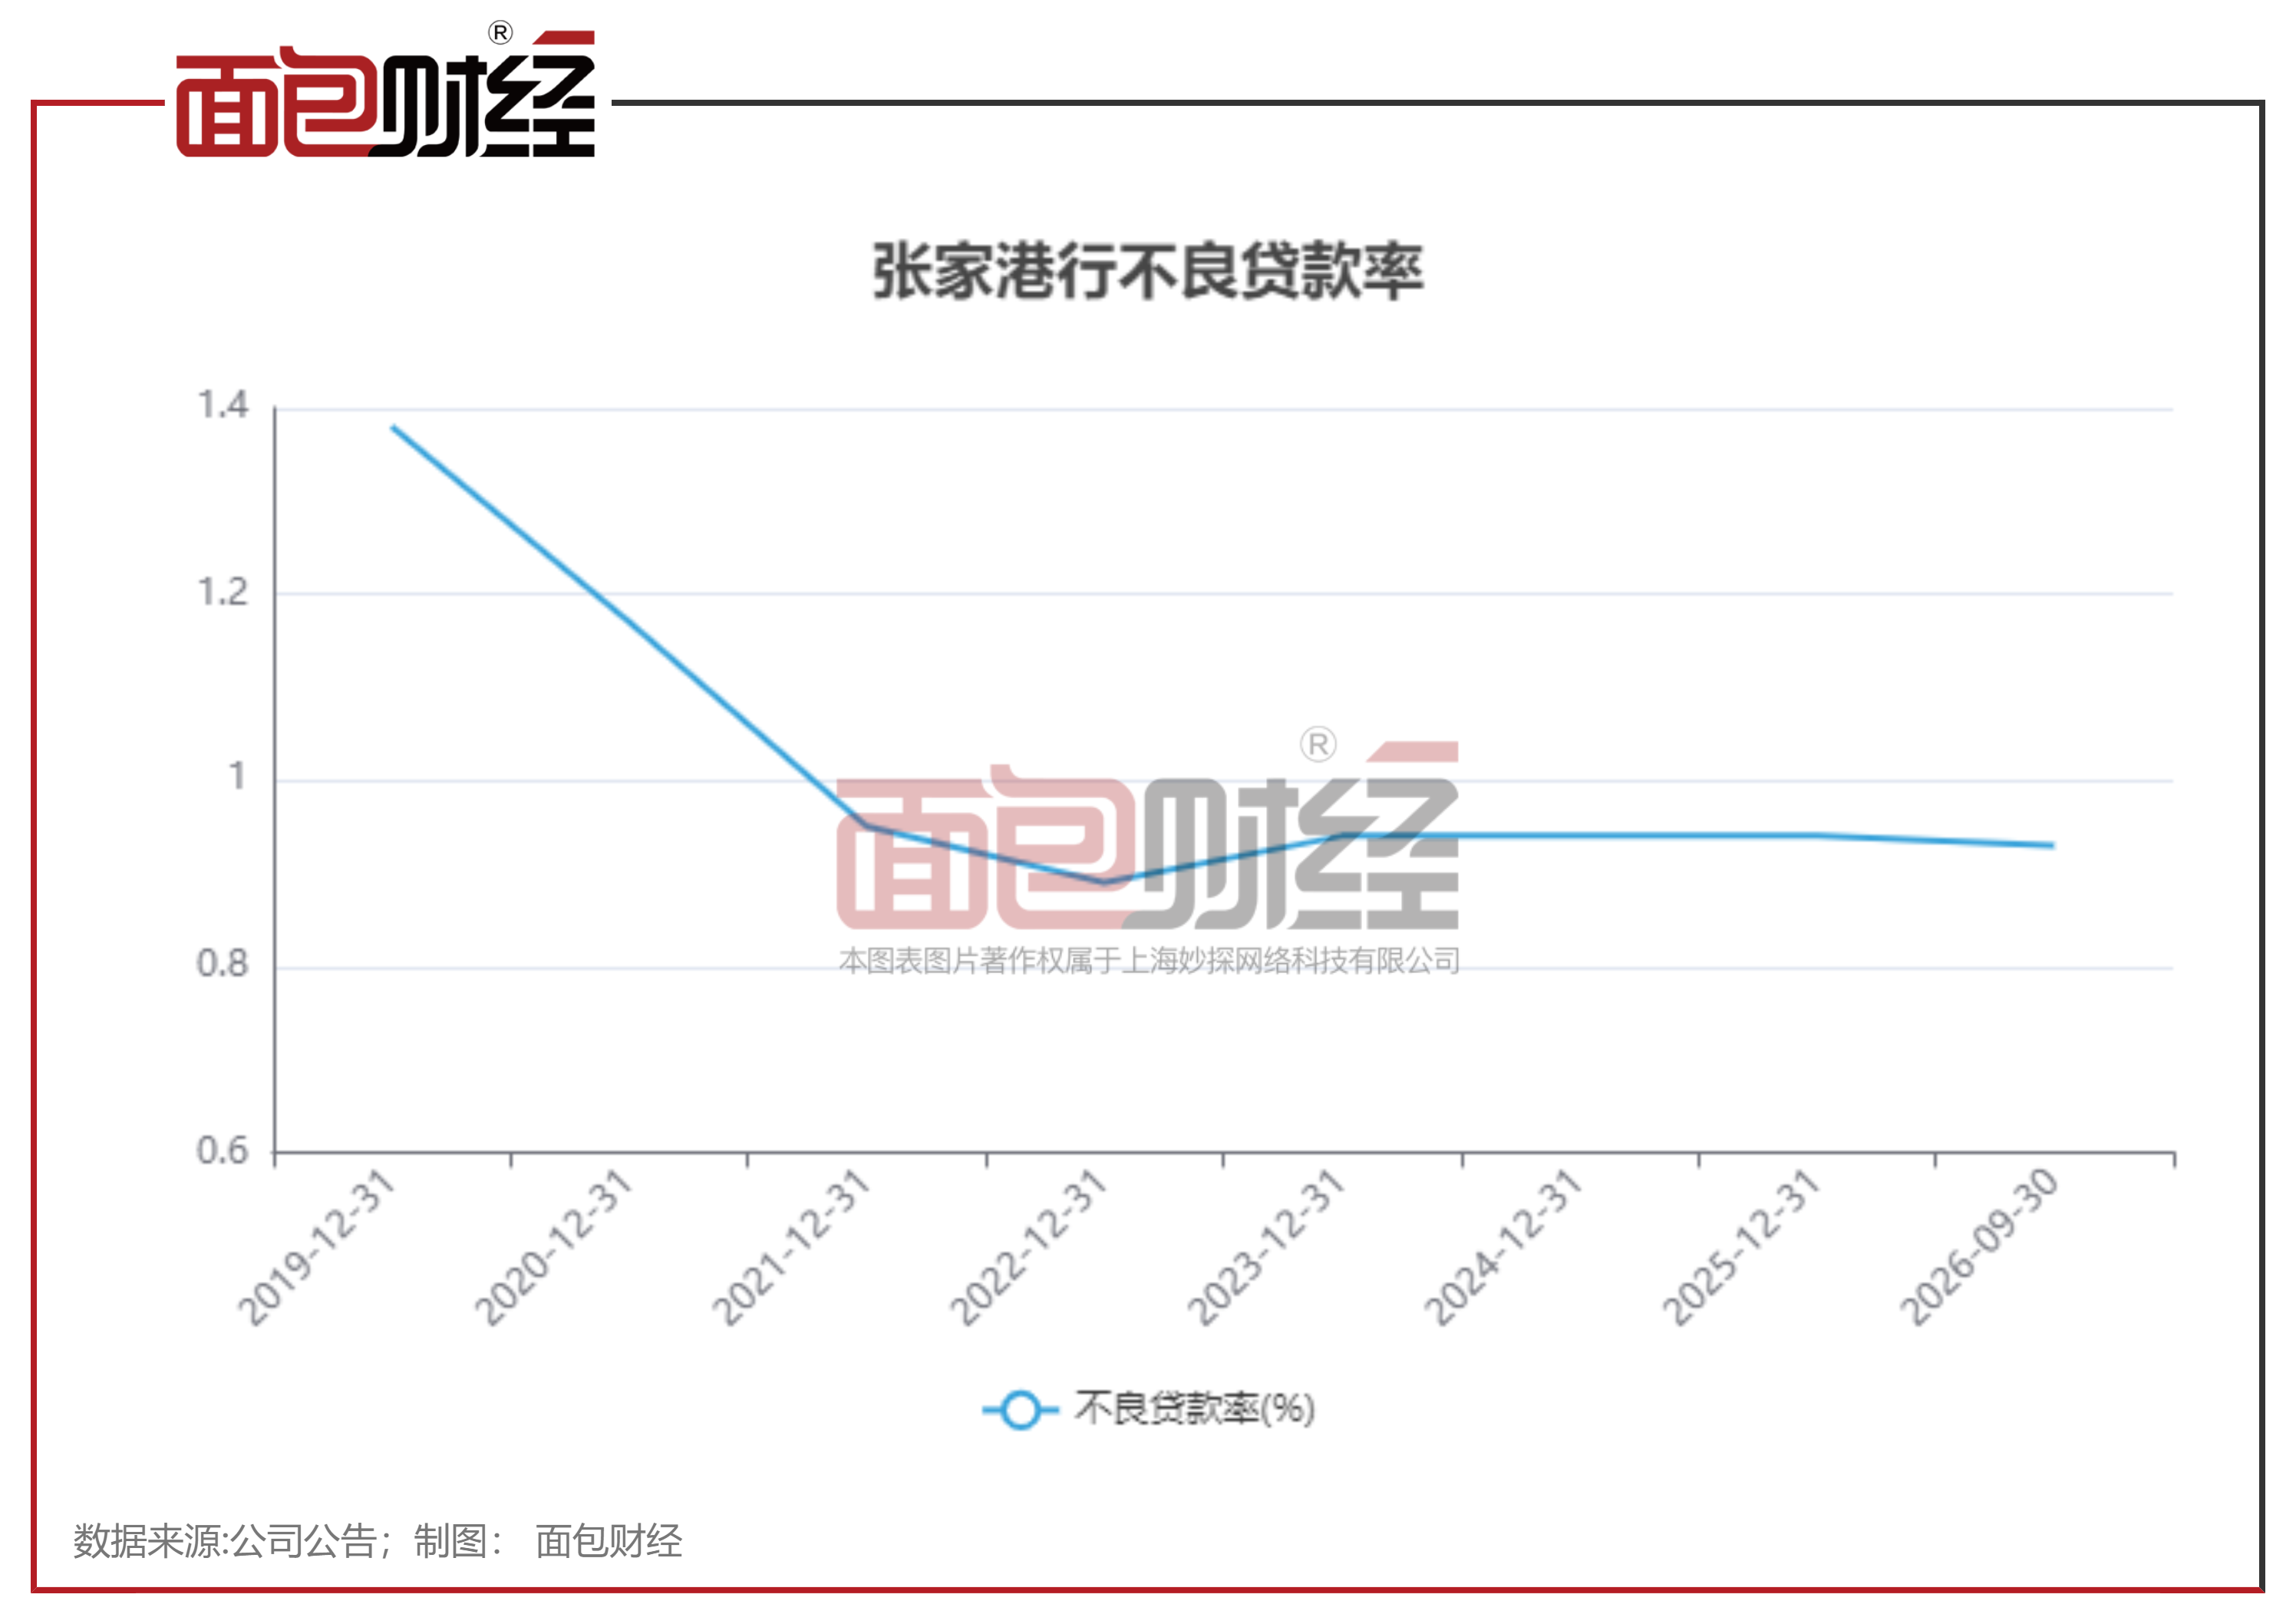
2026年9月末,张家港行不良贷款率0.93%,较年初的0.94%小幅下降;关注类贷款占比1.18%,较年初下降0.12个百分点。拨备覆盖率307.01%,虽较年初的328.87%有所回落,但仍远高于监管标准。
资本方面,资本充足率12.20%,较年初的13.35%下降逾1个百分点,主要原因之一是报告期内赎回了全部20亿元永续债;核心一级资本充足率11.05%,反而较年初小幅上升。
中期分红落地,董事长及行长任职资格获批
与三季报同日披露的还有该行的2026年中期利润分配方案与高管任职资格获批公告。
公告显示,该行拟以实施权益分派股权登记日的总股本为基数,向全体股东每10股派发现金红利0.9元(含税),不送红股、不以公积金转增股本。以9月末总股本24.44亿股计算,拟派现约2.20亿元,约占前三季度归属于普通股股东净利润(扣除0.96亿元永续债利息后为15.11亿元)的14.6%。本次分红方案已经第九届董事会第三次会议审议通过,无需再提交股东会审议。
张家港行披露的高管任职资格获批公告显示,苏州金融监管分局已核准吴开的董事长任职资格、王辉的董事及行长任职资格、卢铭的副行长任职资格。
公开资料显示,吴开,历任江阴市澄江信用社员工,江阴农村商业银行国际业务部总经理助理、副总经理,资金运营部副总经理(主持工作),江阴农村商业银行申港支行行长,金融同业部总经理,江阴农村商业银行副行长,江南农村商业银行董事、副行长。2020年8月,吴开的张家港行行长任职资格获监管核准,此后主持该行经营工作六年,此番由行长接任董事长。
接棒行长的王辉,历任张家港农村商业银行塘市支行员工、副行长,张家港农村商业银行大客户部副总经理,塘市支行副行长(主持工作),崇川支行行长,公司金融总部总经理兼投资银行部总经理、公司金融总部总裁、副行长。
三人中最年轻的卢铭在加入张家港行之前,曾在张家港美瑞进出口有限公司、交通银行张家港分行、浦发银行张家港支行任职;进入该行后,历任锦丰支行公司业务部副总经理(主持工作)、苏州分行行长助理兼苏州分行公司金融部总经理、邳州支行行长、南通分行行长,授信审批部总经理。
整体来看,在息差持续收窄的行业环境下,张家港行以成本管控对冲营收压力,规模稳步扩张、资产质量保持稳定,并以中期分红回报投资者。新管理层到位后,这家苏南农商行的四季度表现值得继续观察。
免责声明:本文不构成对任何人的任何投资建议。
知识产权声明:面包财经作品知识产权为上海妙探网络科技有限公司所有。