上海银行财报显示,2026年前三季度归母净利润136.49亿元,同比下降24.49%。是什么原因导致三季报利润大幅下降?是否意味着上海银行遭受了突如其来的经营困境?上海银行的基本盘是否依然稳固?
对比半年报和三季报数据发现,上半年上海银行归母净利润132.99亿元,同比还有一定增长。下滑主要来自第三季度,当季归母净利润只有3.5亿元,同比降幅达到92.77%。与此同时,上海银行的资产规模、利息净收入等核心指标仍然保持稳健。
所以,关键的问题在于,上海银行第三季度账面归母净利润的下降来自哪里?
历史问题贷款入不良,导致第三季度利润下滑
对比上海银行2025年和2026年三季报。2025年第三季度,上海银行单季归母净利润48.44亿元, 2026年单季净利润较上年同期减少了44.94亿元。
根据财报数据计算,上海银行第三季度单季计提了83.87亿元信用减值损失,这较上年同期多计提了31.13亿元。计提信用减值损失会吞噬当期利润。这意味着,上海银行第三季度的利润下滑主要是由于多计提了信用减值损失。
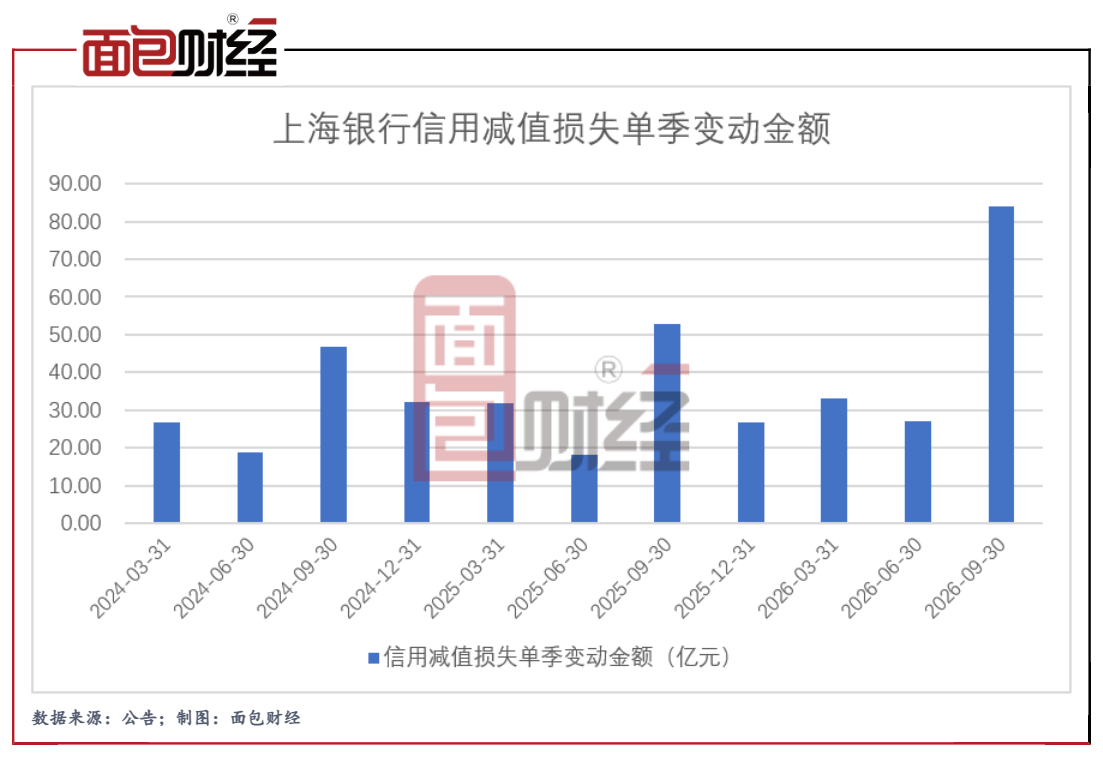
银行计提信用减值损失有严格的财务纪律,而当期计提的信用减值损失,其对应的贷款等业务往往发生在历史年份。计提减值损失会吞噬当期利润给当前的管理层造成一定的业绩考核压力,但严格执行财务纪律、不回避历史问题,也是银行化解历史业务风险的一种必然选择。
关键词在于财报中披露的“主动下调资产分类”。上海银行在季报中披露,“受个别房地产、 建筑业存量客户经营及偿债能力弱化影响, 同时为加快后续个案风险化解,本集团依据企业或项目经营出现的风险情况主动下调资产分类。”
上海银行在三季报中还表示,“按照预期信用损失管理相关要求,强化个案风险前瞻性研判,及时做好拨备计提”。
用通俗的语言来翻译一下,一些房地产与建筑类企业因为周期下行等因素偿债困难。银行遵照会计准则,依据前瞻性风险研判,把此前尚未暴露或隐而未发的问题贷款,正式划入不良类别。
但这并不意味着银行就因此陷入经营困境。前瞻性的将问题贷款划入不良,在实践上对于加快个案风险化解,加快后续风险处置进度有推动作用。专业机构投资者对此有较为理性和专业的研判。中信证券的研报认为,主动下调资产分类、加大拨备计提,有助于存量风险加快确认与出清,预计2026年盈利负增长格局明确,低基数下2027-2028年盈利增速或有恢复。
前瞻性的主动化解历史风险,确实会让当期财务数据变难看,但却是一种更审慎的、更符合财务纪律的选择。
加快风险处置,严控新增风险
主动下调资产分类不仅会影响当期利润,还会对一系列财务指标产生影响。
比如,不良率会有所抬升,拨备覆盖率会有所下降。这在上海银行的三季报中已经有所体现,三季末不良贷款率1.99%,较上年末上升0.81个百分点;拨备覆盖率163.76%,较上年末下降81.18个百分点。
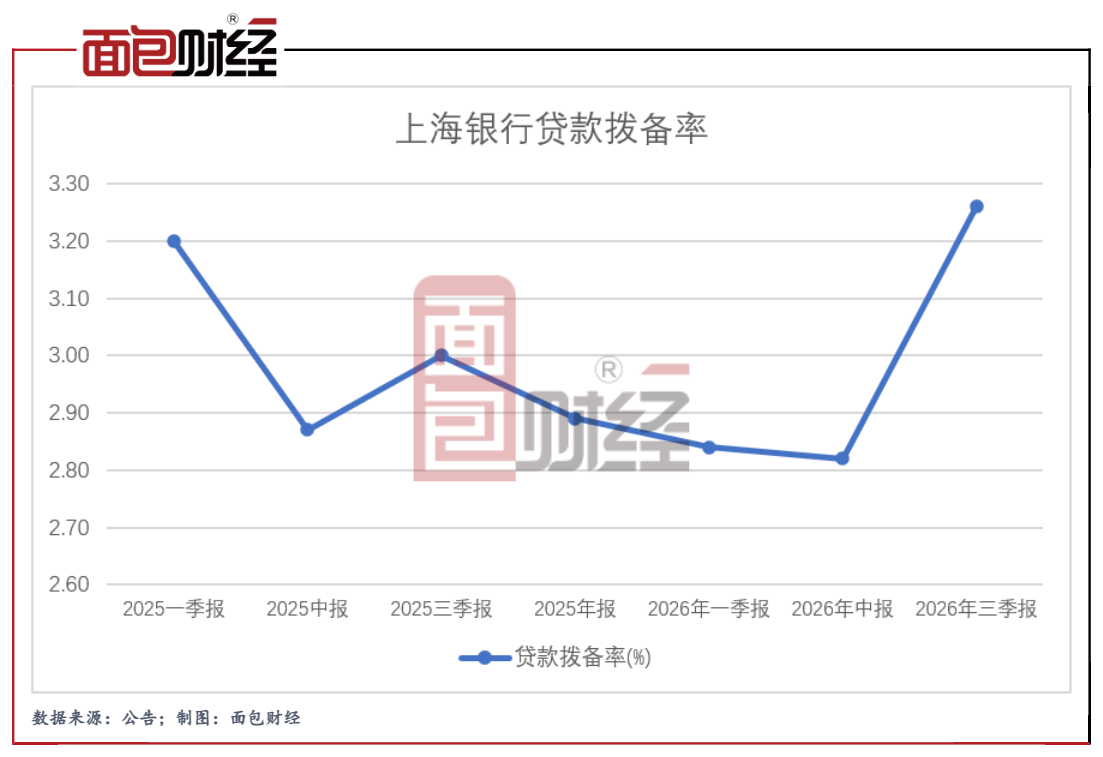
减值准备方面,截至9月末,该行贷款和垫款减值准备余额488.11亿元,较上年末增加71.78亿元;贷款拨备率3.26%,较上年末提高0.37个百分点。拨备覆盖率的下降,主要源于不良贷款余额的上升,而非减值准备余额的收缩。
在集中确认不良贷款之后,随着风险处置的推进,上海银行三季度末的关注类和损失类贷款余额已经明显下降。其中,关注类贷款较上年末减少28.30亿元,占比由2.11%降至1.85%;损失类贷款则减少了18.22亿元。
上海银行在财报中表示,“下阶段, 本集团将加快个案处置、 严控新增风险, 持续夯实资产质量基础”。
存贷规模保持增长,负债成本持续改善
作为商业银行的根基,上海银行的存贷款等核心业务仍然保持增长,客户基础进一步夯实。
2026年前三季度末资产总额3.37万亿元,较上年末增长1.82%。报告期内,该行信贷投放保持增长,客户贷款和垫款总额1.50万亿元,较上年末增长3.95%,增速较去年同期提升1.4个百分点,贷款总额占资产总额比重较上年末提高0.91个百分点。
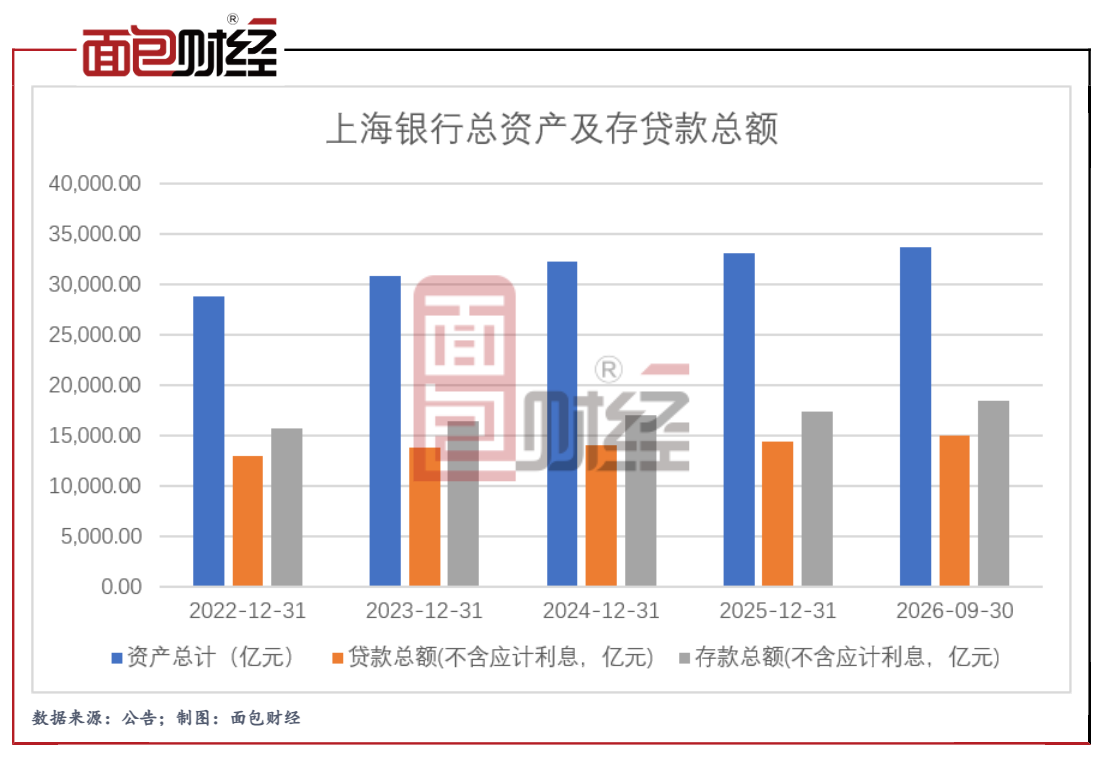
与此同时,该行存款保持稳健增长。截至9月末,存款总额1.85万亿元,较上年末增长6.83%,增速较去年同期提升1.32个百分点,存款总额占负债总额比重较上年末提高2.88个百分点。期间,该行持续加强存款付息成本管理,前三季度公司存款付息率1.07%,同比下降0.33个百分点;个人存款付息率1.39%,同比下降0.38个百分点。
提高服务实体经济质效,加大重点领域信贷投放
报告期内,上海银行立足金融服务实体经济,紧扣金融“五篇大文章”,深度融入国家及区域重大战略,锚定高质量发展主线,持续夯实经营基础,稳步提升发展质效。截至9月末,该行公司贷款和垫款余额9218.57亿元,较上年末增长14.01%,增速明显快于贷款整体增速,对公业务投放力度持续加大。
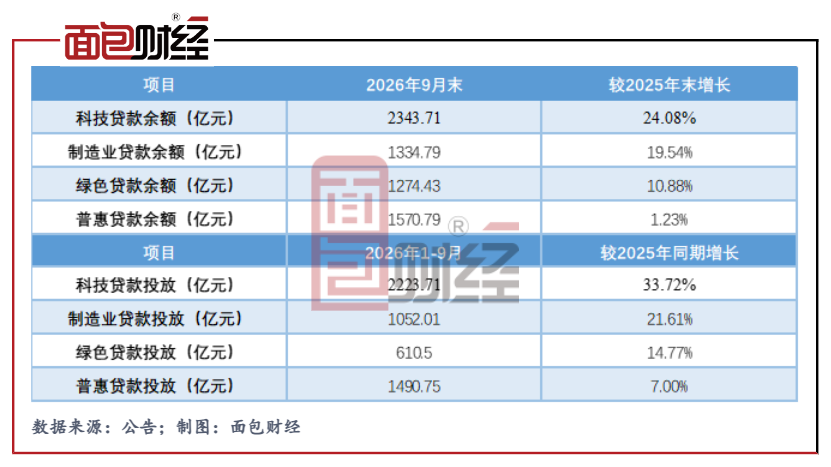
科技金融方面,该行以产业研究驱动科创业务经营,打造“上银智融”品牌,不断升级科技金融专业服务能力。2026年1-9月,科技贷款投放金额2223.71亿元,同比增长33.72%;报告期末余额2343.71亿元,较上年末增长24.08%。聚焦科创领域债券,报告期内落地科技创新债项目41单,承销规模110.62亿元,同比增长102.78%。
制造业金融方面,该行聚焦企业设备更新、技改升级与低碳转型,强化金融供给。2026年1-9月,制造业贷款投放金额1052.01亿元,同比增长21.61%;报告期末余额1334.79亿元,较上年末增长19.54%。产业链维度,报告期末该行线上供应链及场景融资余额530.71亿元,较上年末增长18.12%。
绿色金融方面,该行以社会经济绿色低碳转型需求为导向,深化产融协同。2026年1-9月,绿色贷款投放金额610.50亿元,同比增长14.77%;报告期末余额1274.43亿元,较上年末增长10.88%。普惠金融方面,该行持续丰富获客渠道,优化普惠信贷结构,加大对重点领域民营小微企业的支持力度。2026年1-9月,普惠贷款投放金额1490.75亿元,同比增长7.00%,报告期末余额1570.79亿元,较上年末增长1.23%。
此外,该行投资银行业务同步发力。2026年1-9月,并购贷款投放金额65.00亿元,同比增长134.66%;银团贷款投放金额307.27亿元,同比增长19.36%;债务融资工具承销规模627.72亿元,同比增长13.26%。
中期分红落地,管理层增持彰显长期发展信心
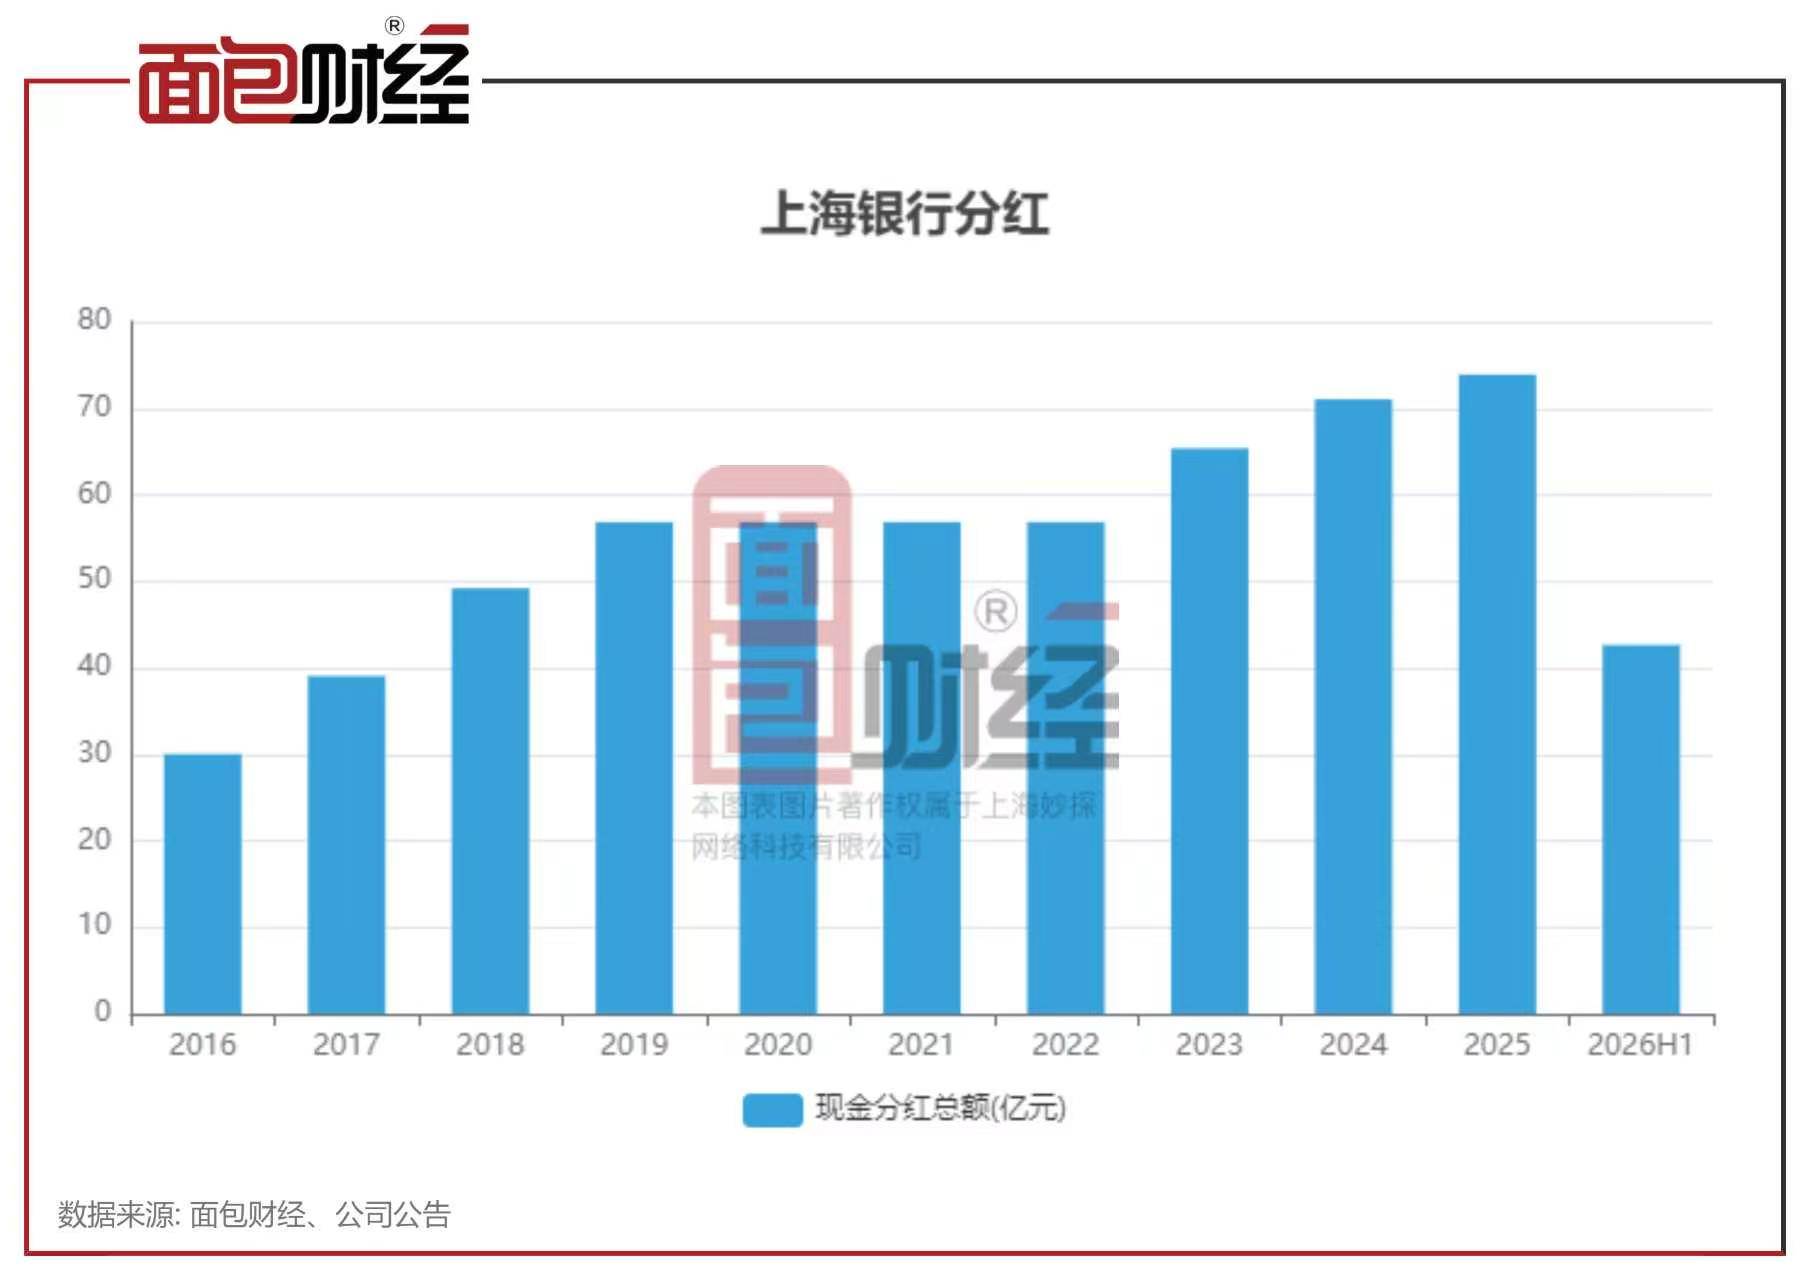
尽管短期利润受到历史风险因素的影响,上海银行依然重视股东回报,保持分红政策的持续性和稳定性。
10月,该行实施2026年中期分红,每股派发现金红利0.30元(含税),合计派发约42.95亿元。上市以来,该行普通股累计分红超过590亿元。自2024年以来,已连续3年实施中期分红。
与此同时,基于对公司未来发展前景的信心和对长期投资价值的认可,公司部分董事、高级管理人员及中层干部计划通过上海证券交易所交易系统集中竞价方式,以自有资金合计不低于1500万元自愿增持公司A股股份。
截至9月末,该行核心一级资本充足率10.47%,一级资本充足率10.88%,资本充足率13.35%,均满足监管要求;流动性覆盖率168.76%,较6月末的145.65%回升23.11个百分点,风险抵御能力保持充裕。
免责声明:本文不构成对任何人的任何投资建议。
知识产权声明:面包财经作品知识产权为上海妙探网络科技有限公司所有。