10月26日,合众财产保险股份有限公司(以下简称合众财险)于中国保险行业协会披露2026年三季度偿付能力报告。截至2026年9月末,公司核心偿付能力充足率与综合偿付能力充足率均为299.19%,较上季度末的352.58%下降53.39个百分点,仍高于监管要求。
核心与综合偿付能力充足率同为299.19%
偿付能力指标显示,截至2026年9月30日,合众财险实际资本为4.19亿元,较上季度末的4.09亿元增加1079万元;最低资本为1.4亿元,较上季度末的1.16亿元增加2429万元。核心偿付能力溢额与综合偿付能力溢额均为2.79亿元,上季度末为2.93亿元。公司对下季度末的预测值为311.48%。两项充足率完全相同,源于实际资本4.19亿元全部由核心一级资本构成,核心二级资本、附属一级资本与附属二级资本均为零。
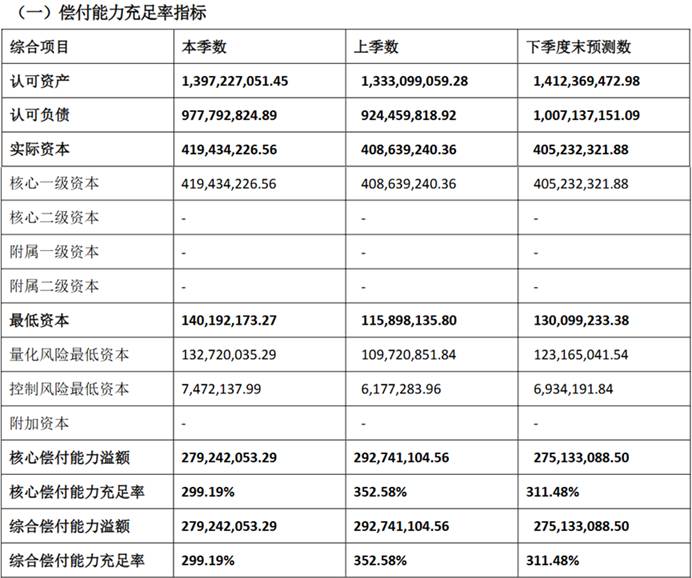
最低资本上升的原因,报告分三项说明:保险风险最低资本1.07亿元,上升约1340万元,主要由于滚动12个月自留保费规模增加及车险赔付增加;市场风险最低资本6266万元,上升约976万元,主要由于信用债资产规模增加;信用风险最低资本4590万元,上升约1762万元,主要由于信用债资产持仓增加。实际资本方面,报告称上升主要源于其他综合收益变动。
前三季度保险业务收入7.15亿元,综合成本率106.05%
经营方面,2026年前三季度合众财险实现保险业务收入7.15亿元,其中三季度单季2.61亿元;净利润52.05万元,其中三季度单季为-79.61万元。截至9月末,公司总资产14.32亿元,净资产4.55亿元,保险合同负债7.22亿元;前三季度净资产收益率0.12%、总资产收益率0.04%,投资收益率3.42%、综合投资收益率4.37%。
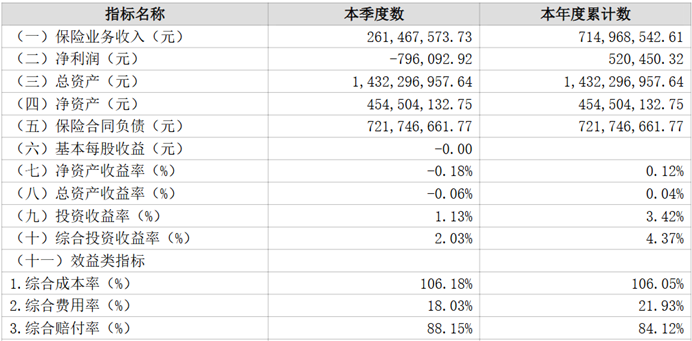
承保效益方面,前三季度累计综合成本率为106.05%,其中综合赔付率84.12%、综合费用率21.93%,三季度单季综合成本率为106.18%。业务结构上,前三季度签单保费7.58亿元,其中车险签单保费6.69亿元,占比接近九成;非车险前五大险种中,第一大险种签单保费8151.37万元。车险车均保费2351.42元。
风险综合评级连续两季为BB级,战略风险为主要失分项
风险综合评级方面,报告披露公司2025年第四季度、2026年第一季度评级结果均为BB级,较2025年第三季度有所提升,监管反馈的主要失分原因系战略风险得分较低。这与风险管理评估结果相互印证:根据原北京银保监局的评估,公司2022年SARMRA得分为70.49分,其中战略风险管理52.78分,为九项分项中的最低值;针对监管反馈制定的71项整改措施已全部完成。对于自身风险管理状况,公司的表述是:“总体而言,公司风险防范意识仍需提高,风险管理制度体系有待完善,风险防范工作机制尚需健全。”
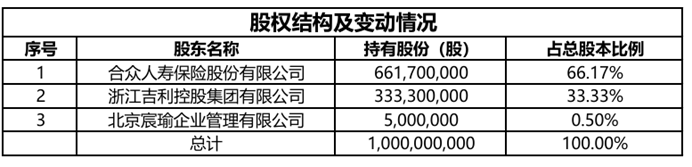
官网信息显示,合众财险由合众人寿保险股份有限公司与北京宸瑜企业管理有限公司共同发起设立,2015年1月成立,注册资本10亿元,是主要经营财产保险业务的全国性保险公司;2021年3月,浙江吉利控股集团有限公司战略入股。公司现有河北、广东2家省级分公司。股权结构上,合众人寿持股66.17%、浙江吉利控股集团持股33.33%、北京宸瑜企业管理有限公司持股0.5%且股份处于冻结状态,公司无实际控制人。公司提出的战略目标是依托股东资源、立足于车生态,成为“精”而“美”的财险公司。
报告同时显示,公司本年度累计净现金流为-601.15万元,上季度末为-763.05万元,流动性覆盖率指标均高于监管要求;报告期内,公司未受到金融监管部门行政处罚,亦未被采取监管措施。
免责声明:本文不构成对任何人的任何投资建议。
知识产权声明:面包财经作品知识产权为上海妙探网络科技有限公司所有。