10月29日,青农商行(002958.SZ)披露2026年三季报。前三季度,该行实现营业收入79.48亿元,同比下降0.99%;归属于母公司股东的净利润34.01亿元,同比增长2.51%,扣非后归母净利润34.84亿元,同比增长6.58%。其中三季度单季营业收入26.32亿元,同比增长15.65%,单季归母净利润12.06亿元,同比增长1.93%,营收与利润增速呈现明显反差。
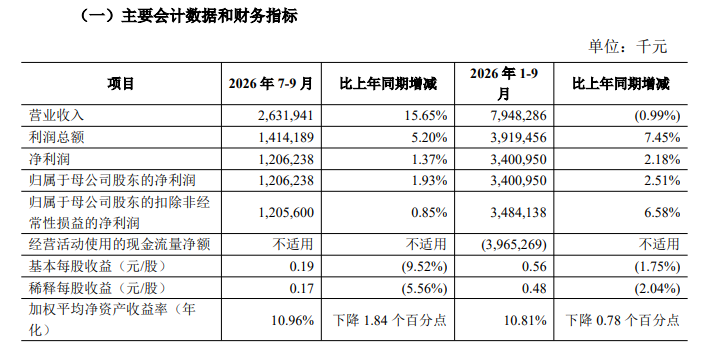
单季营收提速,息差回升至1.67%
拆解营收结构,利息净收入57.17亿元,同比增长7.98%,是营收的基本盘。价格端出现修复,前三季度净利息收益率(年化)1.67%,较2025年全年的1.60%回升7个基点,回到2024年的水平。不过息差改善主要靠负债端,前三季度利息收入105.68亿元,同比下降4.61%,而利息支出同比下降16.14%至48.51亿元,负债成本压降对冲了资产收益的下行。
非息收入则呈现内部换挡。投资收益7.21亿元,同比下滑54.18%;公允价值变动损益7.13亿元,上年同期仅0.78亿元;手续费及佣金净收入6.59亿元,同比下降6.65%,中收依然疲弱。
单季利润增速明显落后于营收,原因在支出端。三季度单季信用减值损失4.20亿元,上年同期仅0.75亿元;叠加前三季度所得税费用5.19亿元,同比增长62.43%,该行解释为免税收入同比减少,营业外支出亦增至约1.02亿元,同比增长265.56%。成本端倒是持续改善,前三季度成本收入比28.32%,较2025年全年的36.47%明显下降。
主动缩表,金融投资压降136亿
截至三季度末,青农商行资产总额4958.31亿元,较年初下降1.38%,在上市银行中较为少见。存款3420.02亿元,较年初增长1.84%;贷款2815.86亿元,较年初增长1.03%,信贷投放温和。
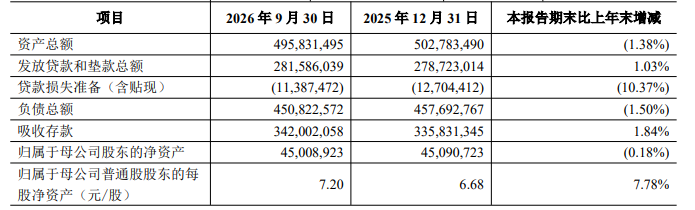
缩表主要来自投资端。金融投资由年初的1703.92亿元降至1567.33亿元,降幅8.02%;负债端应付债券由729.52亿元降至660.45亿元。在息差仍处低位、营收尚未转正的背景下,压降低效金融资产、以价补量的经营取向较为清晰。值得注意的是,该行本期赎回到期永续债和可转债,其他权益工具较年初下降41.01%,归属于母公司普通股股东的每股净资产7.20元,较年初增长7.78%。
不良微降、关注类改善,拨备覆盖率降至234%
资产质量整体稳中向好。三季度末不良贷款率1.73%,较年初的1.75%继续回落;关注类贷款120.06亿元,占比4.26%,较年初的5.54%明显下降,前瞻指标改善。五级分类内部则有迁徙迹象:可疑类贷款余额22.85亿元,占比由年初的0.28%升至0.81%,损失类占比由0.95%降至0.53%。
拨备方面,拨备覆盖率233.81%,较年初的261.01%下降27.2个百分点,贷款拨备率4.04%,较年初的4.56%回落0.52个百分点,但仍高于150%的监管要求。前三季度信用减值损失15.35亿元,同比少提4.14亿元,是利润保持正增长的重要支撑。资本端,核心一级资本充足率10.89%,较上年末提升0.82个百分点。
对于资产规模近5000亿元的青农商行而言,息差企稳回升、成本收入比改善、关注类贷款压降构成这份三季报的积极底色;但前三季度营收尚未转正、总资产收缩、拨备覆盖率连续消耗,单季的高增长能否延续,仍取决于后续资产质量的成色。
免责声明:本文不构成对任何人的任何投资建议。
知识产权声明:面包财经作品知识产权为上海妙探网络科技有限公司所有。