10月29日,兰州银行披露的2026年三季报。
该行前三季度营业收入63.07亿元,同比增长6.47%;归属于母公司股东的净利润13.53亿元,同比下降10.03%;同期扣非归母净利润14.74亿元,同比增长3.43%。
单季的走向更能说明问题。7—9月,该行营业收入21.27亿元,同比增长6.21%;归母净利润4.87亿元,同比下降11.89%;扣非归母净利润5.14亿元,同比下降2.85%。剔除非经常性损益后仍有2.85%的降幅,说明三季度单季的主业利润本身也在走弱,只是幅度远小于归母口径。
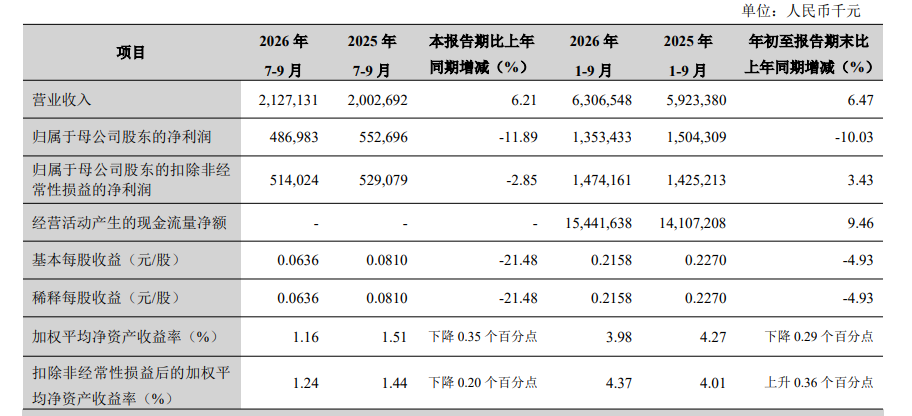
利息净收入撑住了营收,信用减值多提5.62亿元
营收结构上,利息净收入51.02亿元,同比增长9.86%,增速高于营业收入整体。手续费及佣金净收入1.93亿元,同比下降3.81%;投资收益13.82亿元,同比增长2.26%。拖累来自公允价值:公允价值变动收益-3.87亿元,上年同期为-2.88亿元,损失扩大0.98亿元。年初至报告期末,持有金融资产和金融负债产生的公允价值变动损益以及处置损益为-1.64亿元,是非经常性损益净额转负的主要来源。
前三季度,兰州银行的信用减值损失为30.39亿元,较上年同期的24.77亿元多提5.62亿元,增幅22.67%。与之对照,业务及管理费18.07亿元,同比下降2.15%,成本收入比28.68%。营收在增、费用在压,利润仍降,差额主要落在减值计提上。
贷款在缩、存款在涨
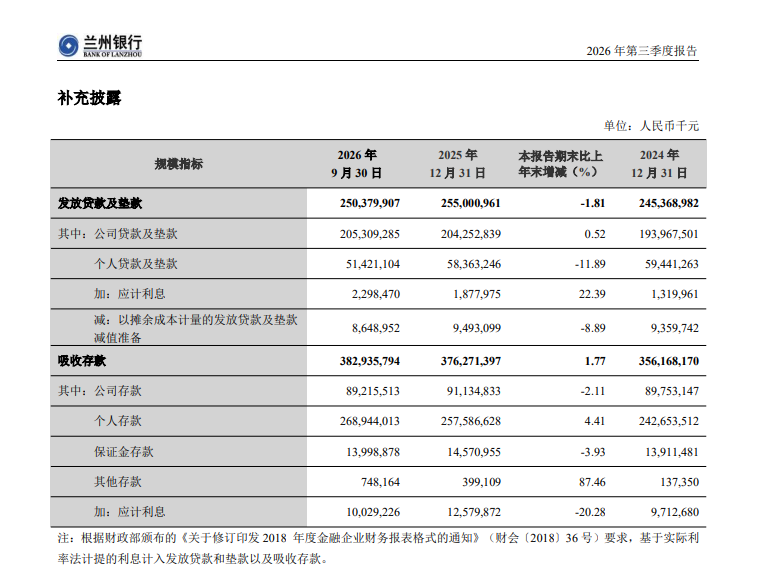
规模端,截至9月末,兰州银行资产总额5348.17亿元,较上年末增长0.91%;吸收存款3829.36亿元,增长1.77%;发放贷款及垫款2503.80亿元,减少1.81%。
存款结构上,截至9月末,该行个人存款2689.44亿元,增长4.41%,公司存款892.16亿元,下降2.11%。贷款一侧分化更大:公司贷款及垫款2053.09亿元,增长0.52%,个人贷款及垫款514.21亿元,下降11.89%。
拨备覆盖率降至170.05%
三季报显示,截至2026年9月末,兰州银行的不良贷款率1.98%,较上年末上升0.16个百分点;拨备覆盖率170.05%,较上年末下降28.33个百分点;拨贷比3.37%,较上年末的3.62%下降0.25个百分点。五级分类中,正常类占比90.56%,较上年末下降1.98个百分点,关注类占比7.46%,上升1.82个百分点;可疑类占比由0.05%升至0.48%,次级类由0.67%升至1.02%。
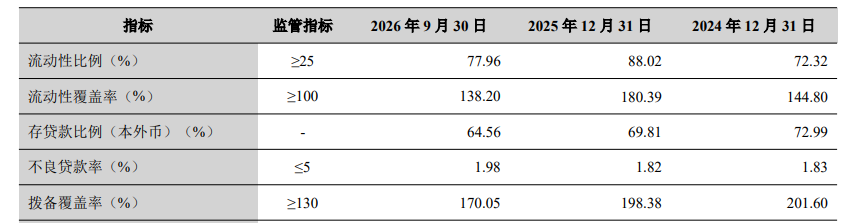
资本端仍有缓冲:核心一级资本充足率8.82%,较上年末上升0.61个百分点,资本充足率12.29%。但拨备覆盖率已由2024年末的201.60%、2025年末的198.38%降至2026年9月末的170.05%,同期损失类贷款占比较上年末下降0.62个百分点至0.48%,报告期转让(核销)44.41亿元。下一个观察点是关注类贷款的迁徙节奏:报告期关注类贷款迁徙率15.91%,上年末为14.72%。
免责声明:本文不构成对任何人的任何投资建议。
知识产权声明:面包财经作品知识产权为上海妙探网络科技有限公司所有。