近日,秦港股份披露披露发行股份及支付现金购买资产并募集配套资金暨关联交易预案。拟以3.45元/股发行股份并支付现金,收购四家标的公司的少数股权,交易作价待评估确定。这是控股股东履行解决同业竞争承诺的关键一步,也让公司曹妃甸布局再进一步。
从财务数据来看,秦港股份2026年前三季度实现营业收入53.03亿元,归母净利润13.96亿元。本次交易完成后,公司在曹妃甸港区的业务布局将进一步扩大,但四家标的公司业绩走势分化,且发行股份将带来即期回报摊薄压力。
发行价3.45元/股 收购曹妃甸港区四处股权
预案显示,秦港股份拟向控股股东河北港口集团购买其持有的唐山曹妃甸实业港务有限公司25%股权、国投曹妃甸港口有限公司24%股权、华能曹妃甸港口有限公司28.2328%股权及唐山曹妃甸煤炭港务有限公司6%股权,同时向不超过35名特定投资者发行股份募集配套资金。
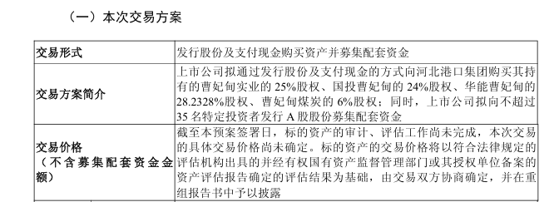
根据预案,此次发行股份购买资产的定价基准日为上市公司第六届董事会第十三次会议决议公告日,发行价格为3.45元/股,不低于定价基准日前20个交易日、60个交易日及120个交易日股票交易均价的80%。现金对价部分将以本次配套募集资金及自有或自筹资金支付,具体比例待审计、评估完成后协商确定。
交易对方河北港口集团为上市公司控股股东,本次交易构成关联交易。预案显示,本次交易预计不构成重大资产重组,不构成重组上市。截至预案签署日,标的资产的审计、评估工作尚未完成,交易作价尚未确定。
四家标的公司均经营煤炭矿石装卸 2025年合计净利14.84亿元
四家标的公司均位于唐山港曹妃甸港区,主营煤炭、铁矿石等大宗干散货的码头装卸、堆存及配套服务,为河北港口集团在煤炭及矿石装卸业务领域的核心资产。
从股权结构看,秦港股份对四家标的公司并非全无持股。交易前公司已持有曹妃甸实业35%股权、国投曹妃甸15%股权、曹妃甸煤炭51%股权,本次交易后持股比例分别升至60%、39%和57%;华能曹妃甸则为新进持股,交易前由华能集团持股51%、河北港口集团持股28.2328%。交易完成后,秦港股份仅在曹妃甸实业、曹妃甸煤炭取得控股地位。
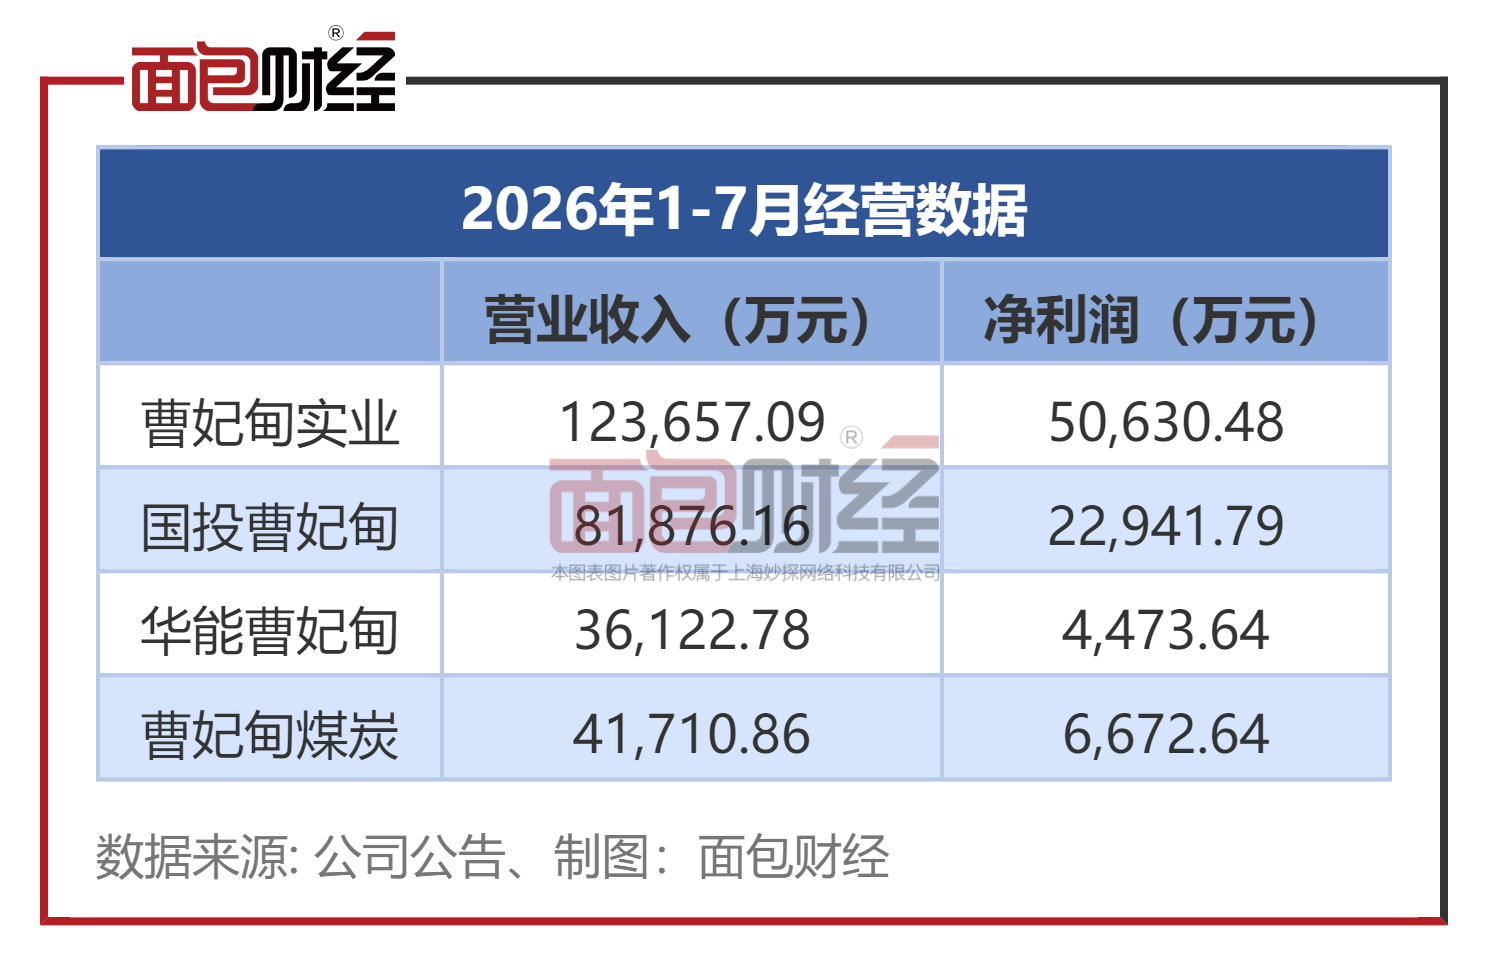
财务数据显示,曹妃甸实业2025年实现营业收入21.26亿元,净利润9.49亿元,2026年1-7月营业收入12.37亿元、净利润5.06亿元;国投曹妃甸2025年营业收入14.26亿元、净利润4.16亿元,2026年1-7月分别为8.19亿元和2.29亿元。
华能曹妃甸体量最小,2025年营业收入5.50亿元、净利润3693.22万元,较2024年的7293.33万元下滑近半;曹妃甸煤炭2025年营业收入7.82亿元、净利润8243.60万元,而其2024年净利润仅188.70万元。
上述四家公司2025年净利润合计14.84亿元(各公司全部股权口径),2026年1-7月合计8.47亿元,数据均未经本次重组审计机构审计。
前三季度归母净利润13.96亿元 作价未定存摊薄风险
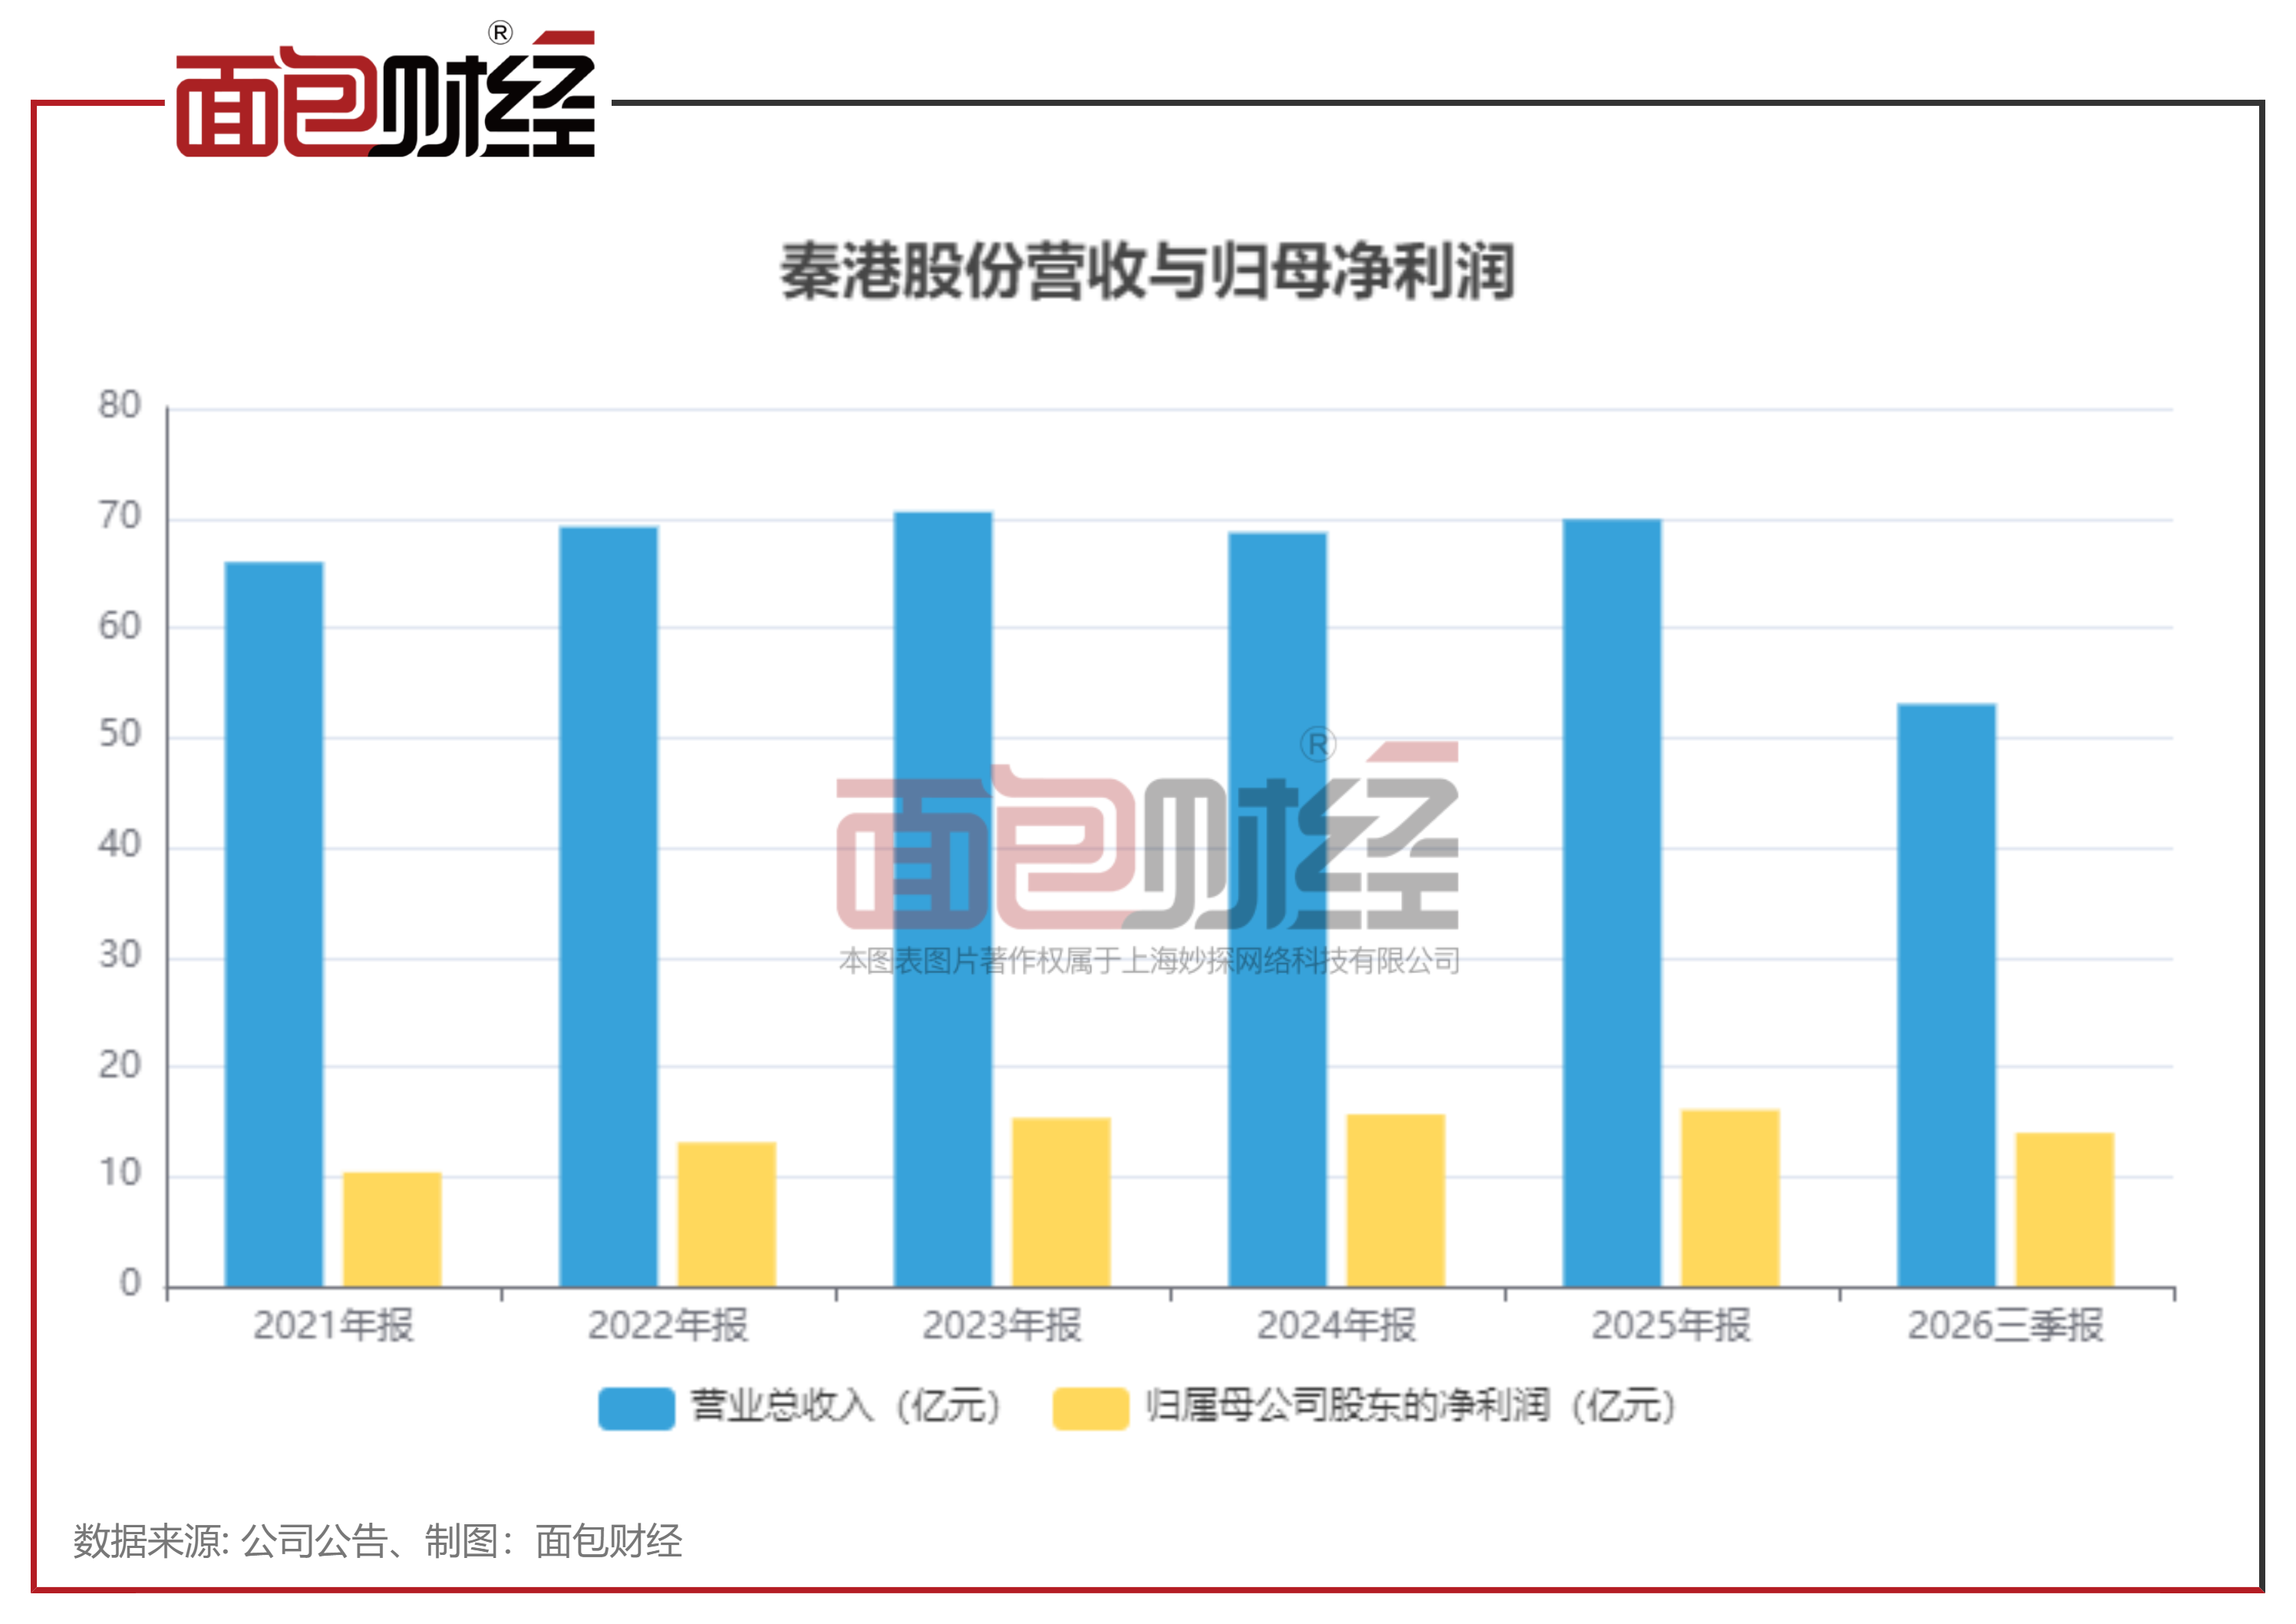
秦港股份主要在秦皇岛、曹妃甸、沧州等地从事港口装卸、堆存及相关配套服务。2023年至2025年,公司营业收入分别为70.55亿元、68.65亿元和69.86亿元,归母净利润分别为15.31亿元、15.65亿元和16.06亿元。2026年前三季度,公司实现营业收入53.03亿元,归母净利润13.96亿元,加权平均净资产收益率6.61%,资产负债率20.40%。
预案称,本次交易系河北港口集团履行资本市场承诺、逐步解决同业竞争问题的关键举措,有利于减少上市公司与控股股东下属非上市港口主体之间的同业竞争,实现港口主业相关股权向上市公司平台归集。
由于标的资产作价尚未确定,公司将在审计、评估完成后再次召开董事会审议,并需经股东会批准、上交所审核通过及中国证监会注册同意,能否取得相关批准及最终时间均存在不确定性。此外,本次交易以发行股份方式支付部分对价,若标的公司经营效益不及预期,上市公司每股收益存在被摊薄的风险。
免责声明:本文不构成对任何人的任何投资建议。
知识产权声明:面包财经作品知识产权为上海妙探网络科技有限公司所有。